


【20260928】股指周报:美债的灰犀牛已经冲来
主要观点
核心观点:偏多 在国外科技股上涨的情况下,A股科技股在国庆后继续大跌,核心原因还是在于原油价格处于高位,中东局势还有恶化的可能,PMI物价指数仍然高企,全球进入加息周期(883436)下,资金回流核心AI资产,发展中国家面临资本流出压力,另一方面,依赖国外产业链又面临外部制裁的不确定,压制估值。国内方面,工业企业利润也开始回落。中国推出购房贴息政策支持楼市,扩容PSL支撑六张网建设,托底政策加大。A股科技板块套牢严重,成交逐渐下降,市场情绪低迷。资金面上杠杆资金大幅流出,而护盘资金开始流入科创ETF,龙头权重股大力回购股份支撑股价。短期来看A股有超跌的迹象。中期则关注长期利率的压力是否缓解。
估值:中性 十年期国债利率1.68%,沪深300(399300)指数十年风险溢价率分位数76%,股市估值优于债市,恒生指数平均风险溢价率回升。沪深300(399300)PE十年分位点58%,PB分位点34%,处于中位。上证50(1B0016)PE十年以来分位点52%,PB分位点45%,中证500(399905)PE注册制改革以来PE分位点74%,PB分位数75%,中证1000(399852)PE注册制改革以来分位点66%,PB分位数35%,全A估值PE分位数74%,PB分位数53%,处于中高位,科创50(1B0688)PE分位数70%,PB分位数79%,处于高位,创业板指(399006)PE分位数26%,PB分位数51%。
短期资金:偏空 短期资金十一前后继续大幅流出,其中结构上两极分化,两融资金大幅流出,基金发行小幅增长,ETF申购大幅流入,特别是科创和创业板指数(399006),但是通信、半导体(881121)行业指数净赎回,显示有护盘资金,产业股东减持维持中性,公司回购大幅增加,特别是中际旭创(HK3308)、宁德时代(HK3750)等龙头公司大额回购,大宗交易比较低迷。累计资金流入方面已经出现双头的技术特征,总体上资金流出大于流入。
股指期货:中性 股指期货方面前十会员普遍处于净空增加的情况,套保盘显著增长,贴水处于较高水平。
大类资产:偏空 美长期国债利率高位震荡,信用利差开始显著扩大,美股高位震荡。上周十年期国债期货价格稳定,中证商品指数(850001)冲高回落,期货情绪指数高位回落。 原油继续维持高位,燃料油、甲醇、液化气等化工(850102)产品领涨,有色表现震荡,黄金偏弱,钯铂、碳酸锂等大跌。焦煤大幅反弹。黑色金属继续维持阴跌。
行业及ETF:偏空 上周市场行业表现上消费(883434)、电信、公用事业、房地产(881153)领涨抗跌,而半导体(881121)、硬件、军工(885700)等领跌,特别是半导体(881121)、硬件等AI算力板块跌幅遥遥领先。上周ETF市场日经指数、中药、纳指、电力、酒等ETF抗跌领涨,通信、芯片、半导体(881121)、消费电子(881124)、科创50(1B0688)等ETF大幅领跌。上周A股传统行业成交占比当中,房地产(881153)行业占比冲高回落,金融指数(399240)、材料指数小幅回升,能源(850101)、工业、公用事业成交占比维持平稳。新经济行业中信息技术行业小幅回落,医疗保健冲高回落,日常消费(883434)、可选消费(883434)、电力新能源(850101)维持平稳。
经济数据:中性 9月中国PMI小幅回升,新订单景气度稳定,主要生产指数显著回升和价格指数坚挺,反映了生产的季节性旺季与中东供给中断的价格抬升。美国PMI综合物价指数继续上行,就业指数也回到扩张区,显示美国经济仍然处于过热阶段。
政策:中性 特朗普说对伊朗的军事打击“可能”立即行动,而周四特朗普明确表示,美国“不会在中期选举前攻击伊朗”。中东军事再度升级可能只是时间问题。特朗普称俄罗斯将立即向美国及全球市场供应超过30万吨柴油,随后在11月再供应50万吨,紧接着还将供应100万吨。油价将大幅下跌。中国对购房进行贴息100BP,PSL扩容支撑六张网建设。证监会召开座谈会为市场打气:发展壮大耐心资本,推动加大分红回购力度,优化发行上市制度
长债利率飙升,CDS扩大
美十年期国债利率加速上涨突破5.2%,30年期一度突破5.5%,英伟达(NVDA)5年CDS持续攀升。利率市场阴云密布。

中国PMI
9月中国PMI小幅回升,新订单景气度稳定,主要生产指数显著回升和价格指数坚挺,反映了生产的季节性旺季与中东供给中断的价格抬升。
美国PMI综合物价指数与就业
美国PMI综合物价指数继续上行,就业指数也回到扩张区,显示美国经济仍然处于过热阶段。
周度市场综合数据监测
短期资金十一前后继续大幅流出,其中结构上两极分化,两融资金大幅流出,基金发行小幅增长,ETF申购大幅流入,特别是科创和创业板指数(399006),但是通信、半导体(881121)行业指数净赎回,显示有护盘资金,产业股东减持维持中性,公司回购大幅增加,特别是中际旭创(HK3308)、宁德时代(HK3750)等龙头公司大额回购,大宗交易比较低迷。累计资金流入方面已经出现双头的技术特征,总体上资金流出大于流入。股指期货方面IF前十会员普遍处于净空增加的情况,套保盘显著增长,贴水处于较高水平。IH、IC、IM净空有所小幅下降。
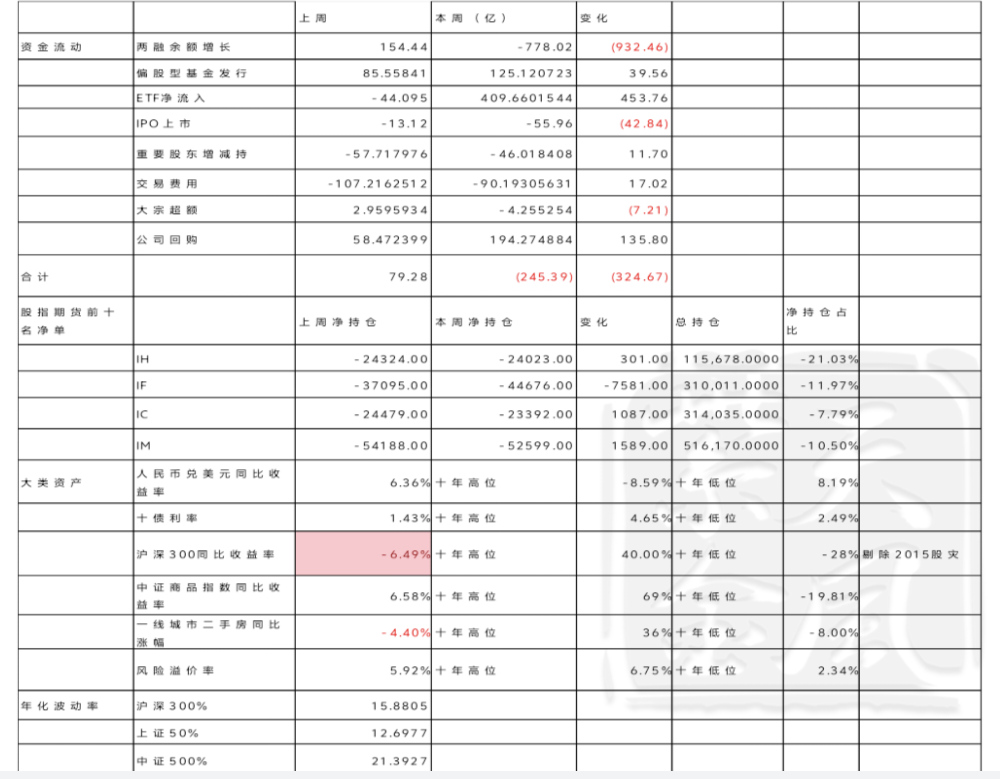
周度流动资金合计图

累计资金流向(除陆股通外)

股指期货基差概览

IH前十会员净单占比稳定,平均基差贴水保持较高水平,保值盘稳定。

数据来源:紫金天风期货
IF基差与净空单变化
IF前十名会员净空单占比低位大幅回升,平均基差贴水偏高,保值盘显著扩大。

数据来源:紫金天风期货
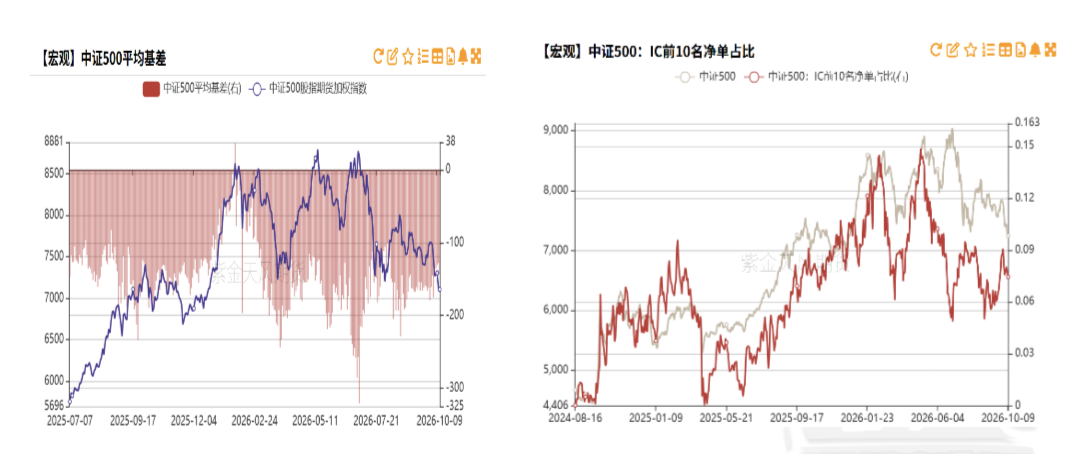
IC净空单与基差变化
IC前十会员净空占比回落,平均基差贴水稳定,保值盘回落。
数据来源:紫金天风期货
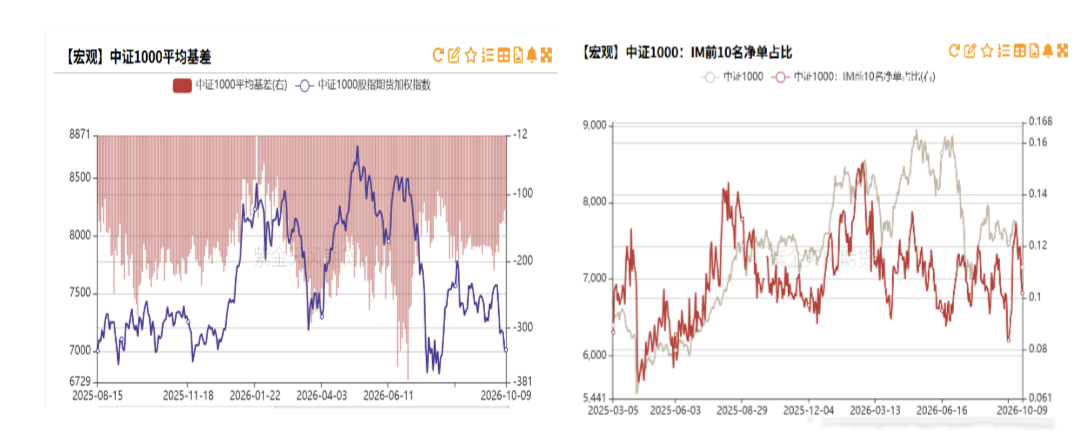
IM净空单与基差变化
IM前十会员净空单占比迅速回落,平均基差贴水减少,保值盘显著减少。
数据来源:紫金天风期货
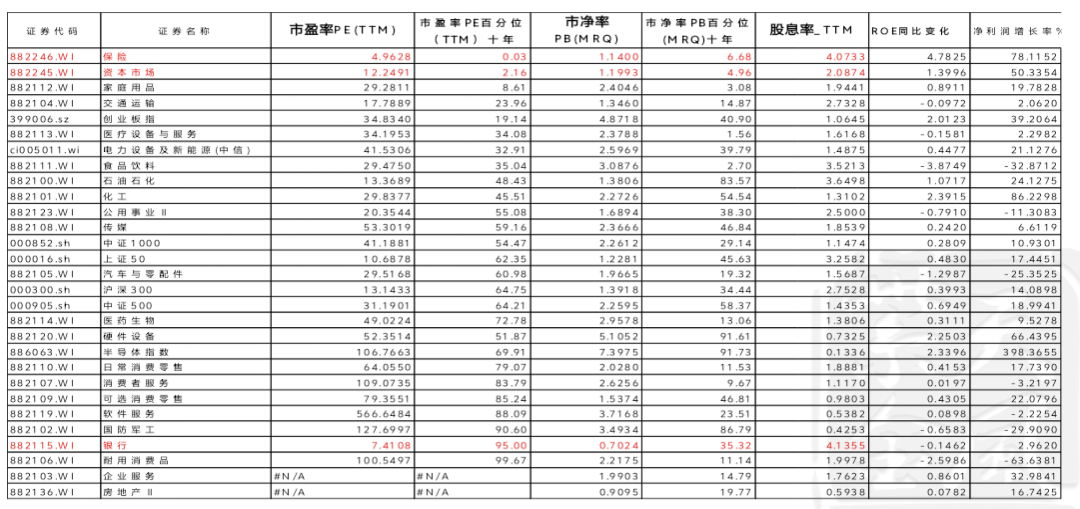
指数与行业估值表
沪深300风险溢价率
十年期国债利率1.69%,十年风险溢价率分位数76%,股指风险溢价率处于中性偏高,股市占优。

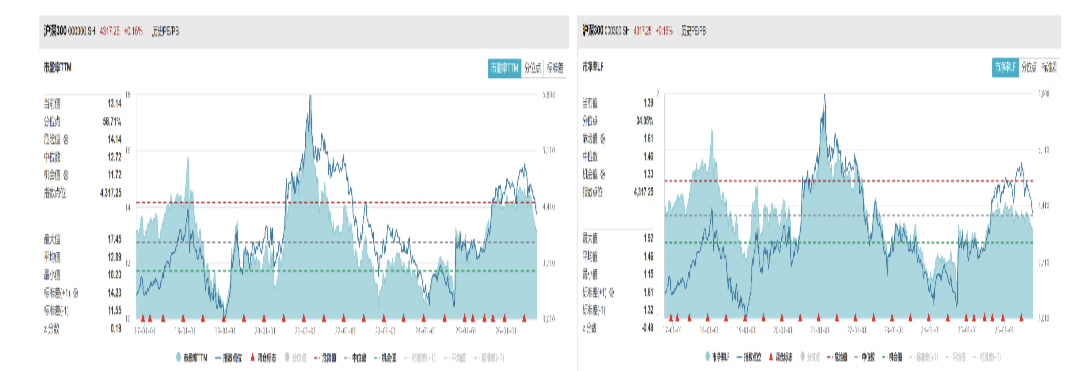
沪深300估值
沪深300(399300)PE十年分位点58%,PB分位点34%,处于中低位。
上证50(1B0016)PE十年以来分位点53%,PB分位点46%,处于历史中位。

中证500(399905)PE注册制改革以来PE分位点74%,PB分位数75%,处于中高位。

中证1000(399852)PE注册制改革以来分位点66%,PB分位数35%,估值中位。

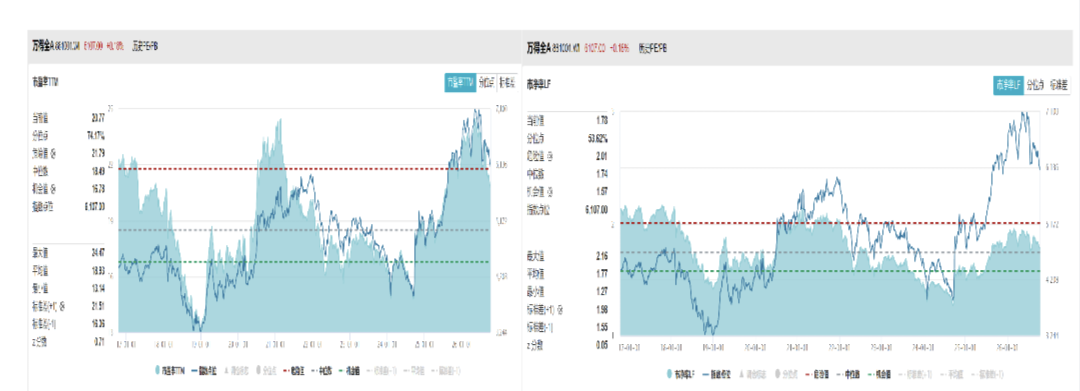
全A估值
全A注册制以来估值PE分位数74%,PB分位数53%,处于中位的水平。
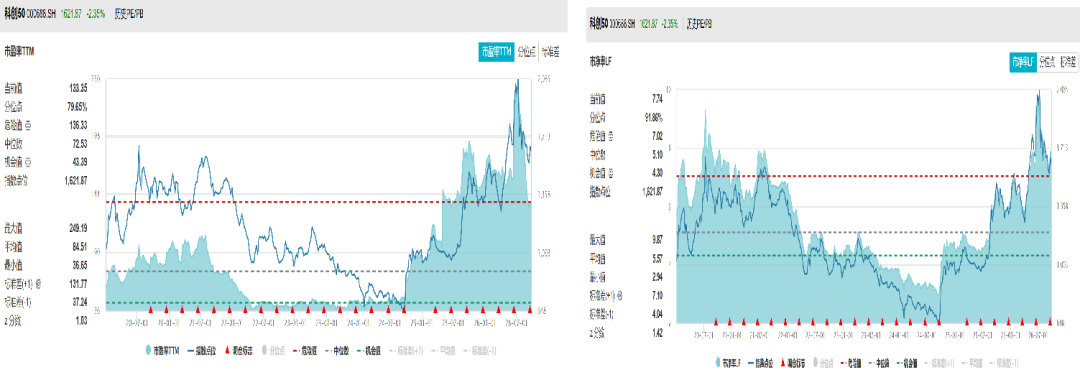
科创50
科创50(1B0688)注册制以来估值剔除负值PE分位数70%,PB分位数79%,处于高位的水平。
创业板
创业板指(399006)注册制以来估值PE分位数26%,PB分位数51%,处于中低位的水平。

恒生指数
10年期美债利率5.24%,恒生指数以中美10年期国债平均收益率计算风险溢价率偏低。

恒生溢价指数

美股表现与估值
美股估值处于历史较高位,SP500市盈率三十年分位数79%,市净率分位数99%。

全球资产定价中枢的美国十年期国债
美十年期国债利率、实际利率处于高位,美元指数持续上升。

美企业债利差
美高收益企业债利差低位上升,英伟达(NVDA)5年CDS维持高位。

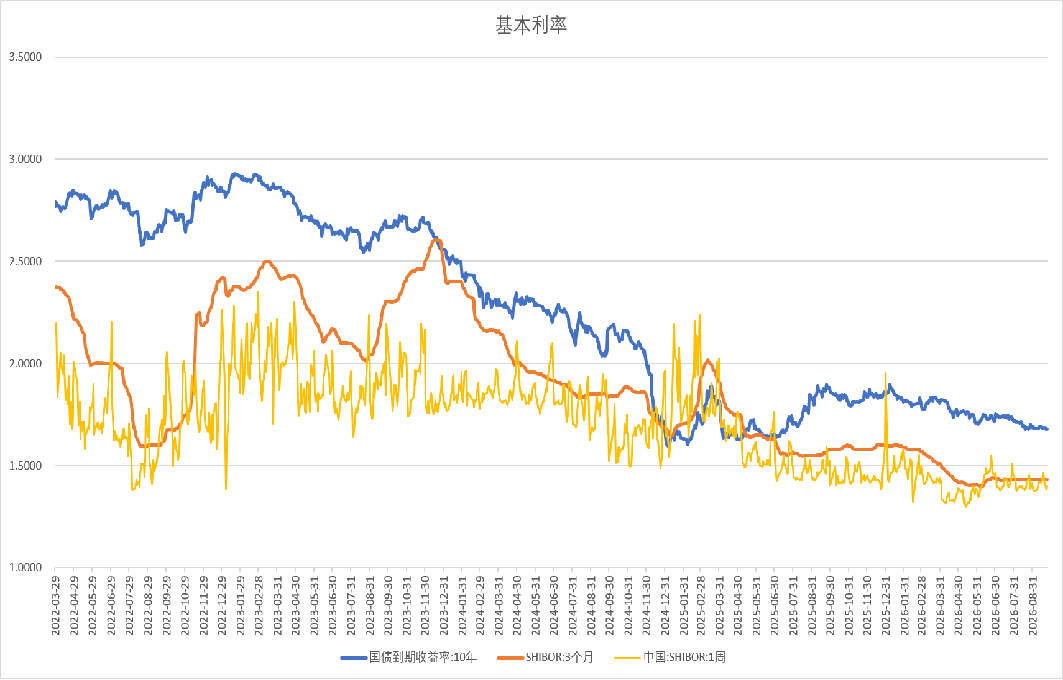
货币债券市场利率
货币市场7天shibor利率维持历史低位、三个月SHIBOR维持低位,十年期国债利率维持低位。
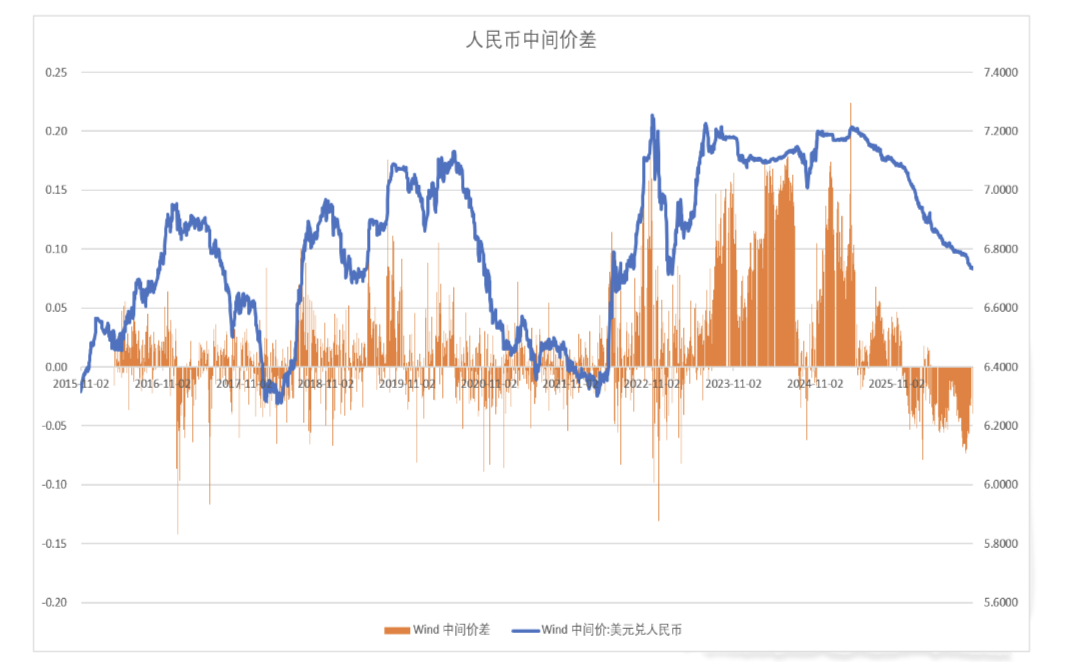
人民币汇率
中美利差继续扩大,人民币兑美元小幅升值,市场价较中间价偏强。
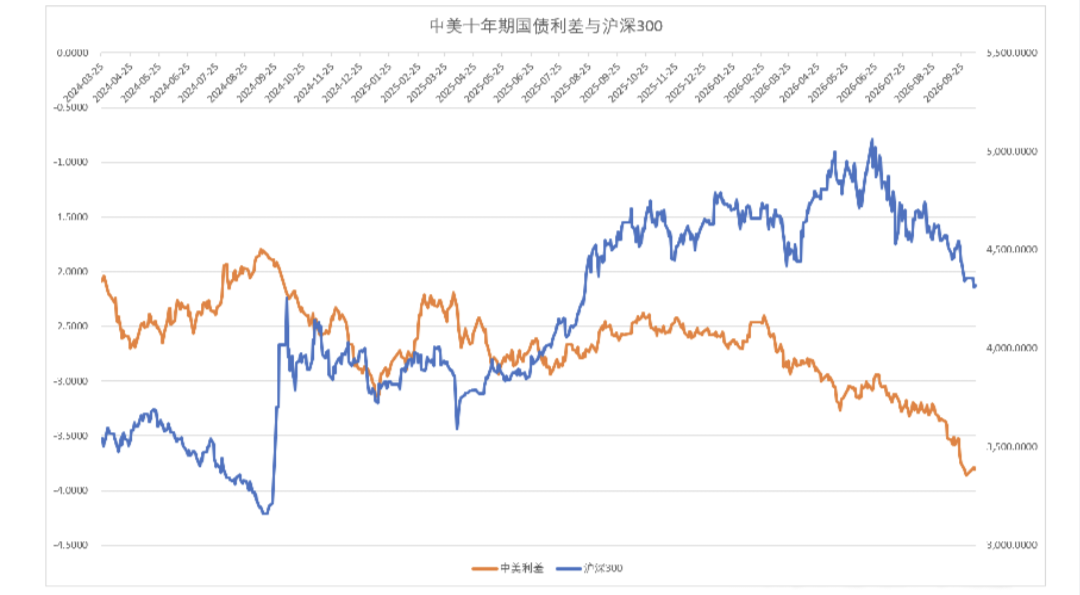
中美利差与股指
中美十年期国债利差继续扩大,对股指的负面影响显现。
股债商轮动
上周十年期国债期货价格稳定,中证商品指数(850001)冲高回落,期货情绪指数高位回落。 原油继续维持高位,燃料油、甲醇、液化气等化工(850102)产品领涨,有色表现震荡,黄金偏弱,钯铂、碳酸锂等大跌。焦煤大幅反弹。黑色金属继续维持阴跌。

中证1000、沪深300比价
中证1000(399852)与沪深300(399300)的比值稳定,成交量占比回到中性水平。

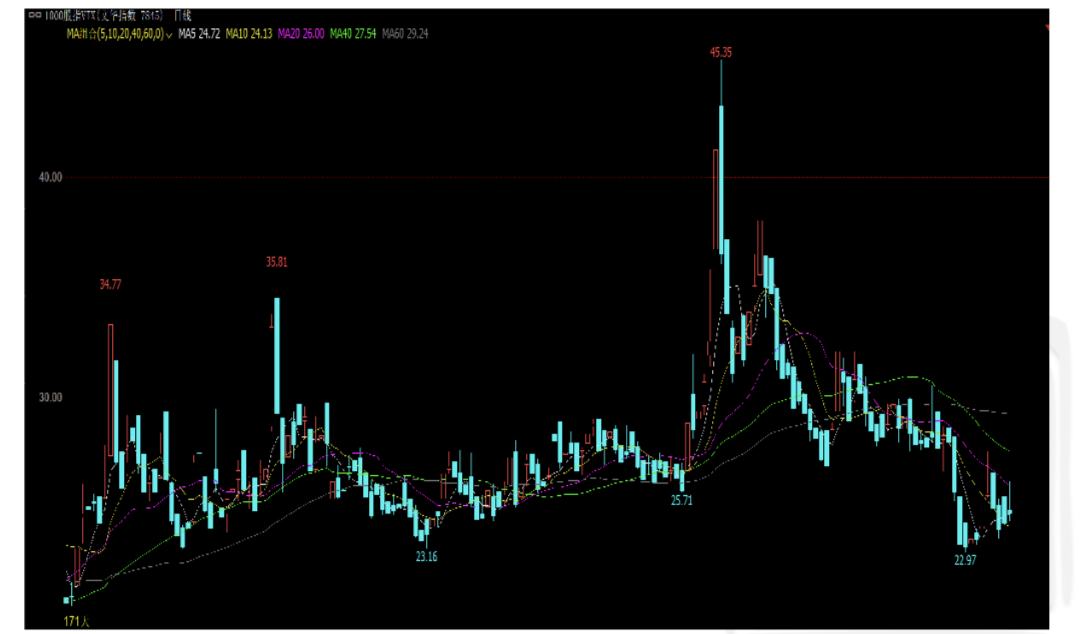
中证1000波动率指数VIX
中证1000(399852)波动率处于低位水平。
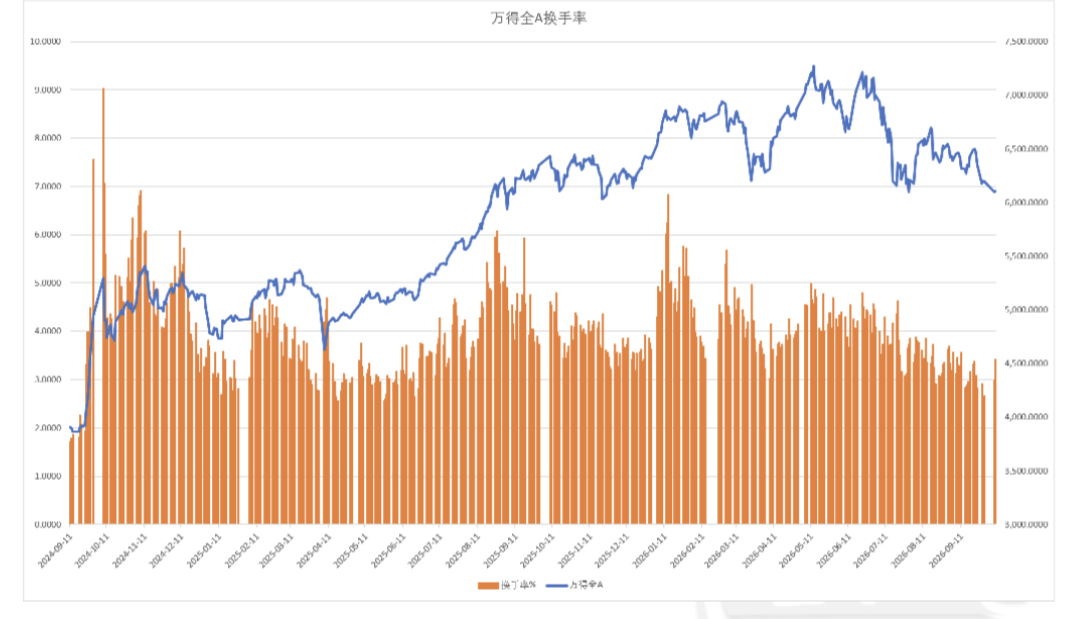
换手率
全A指数换手率回升。
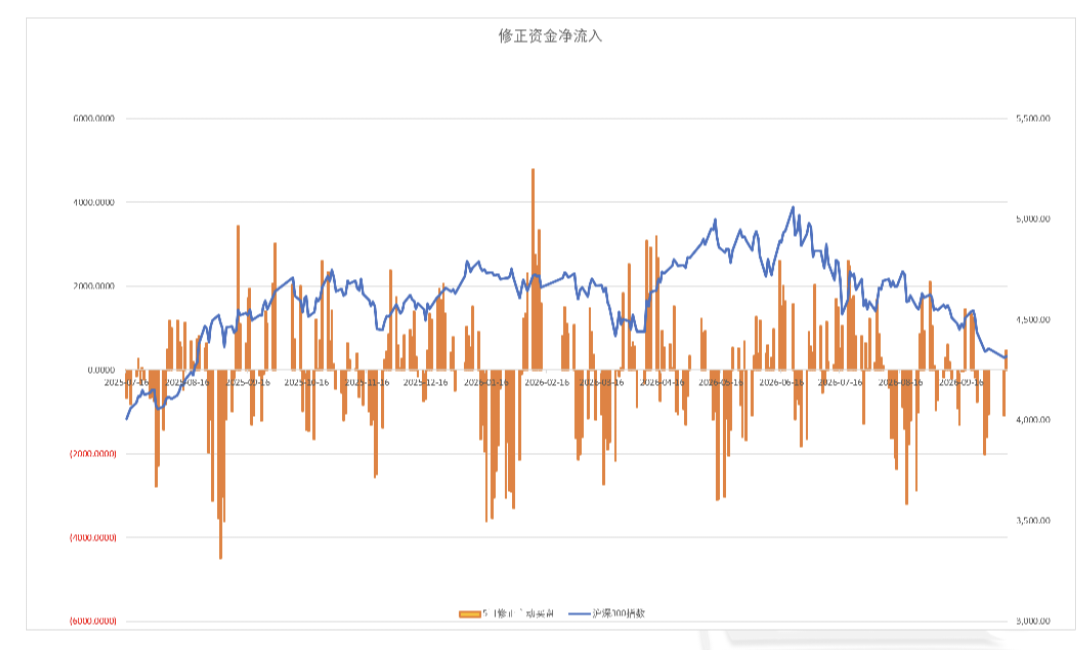
修正主动买卖盘
节后市场下跌后资金转为小幅流入
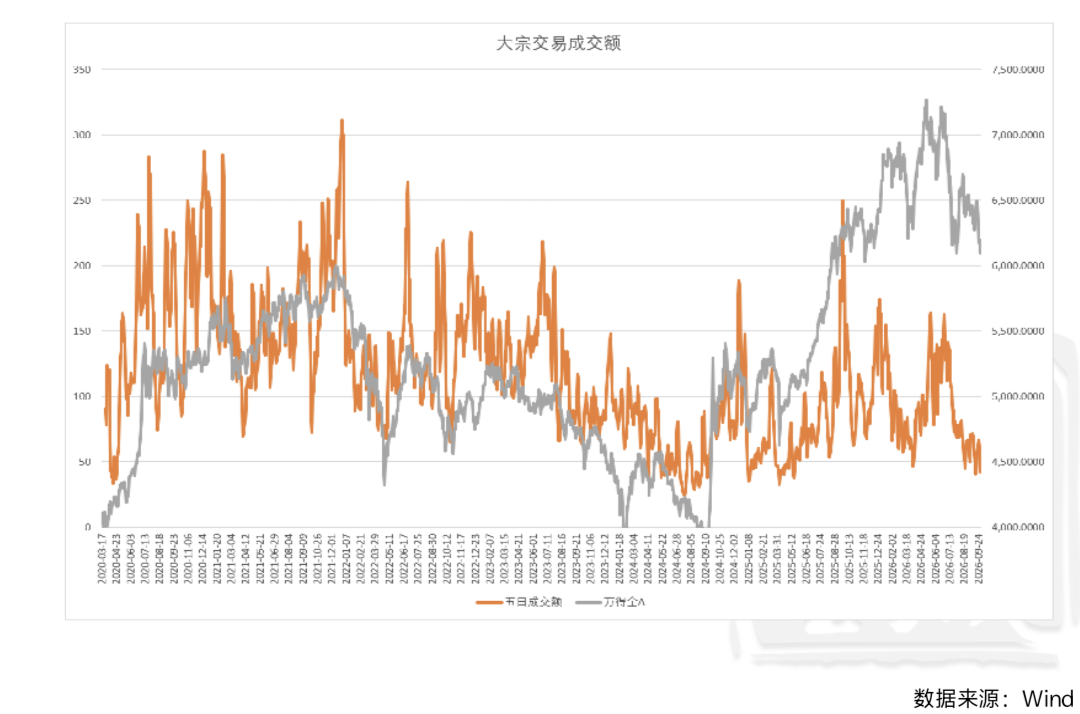
大宗交易成交额
五日大宗交易成交额40亿,活跃度处于历史低位。
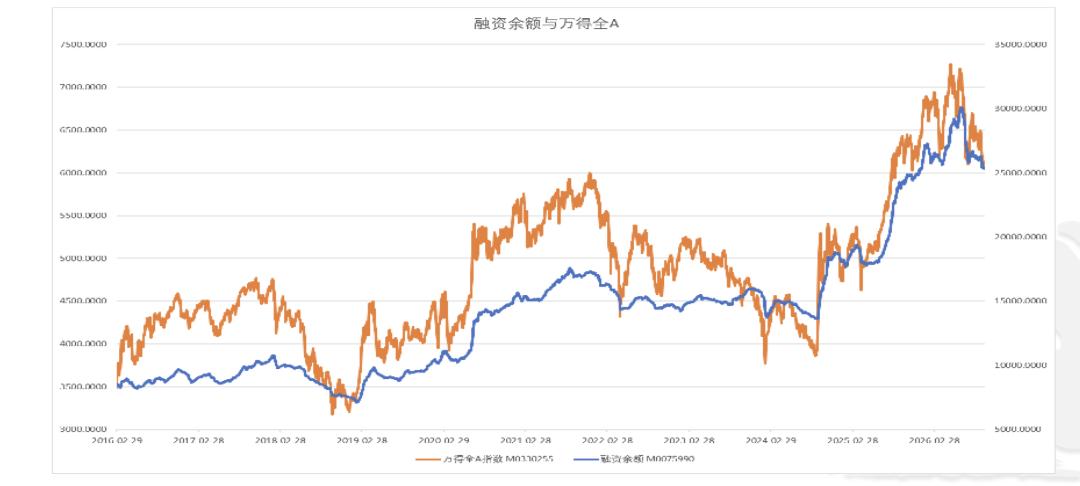
两融余额与交易占比
两融余额周度转为流出778亿,融资交易回落。
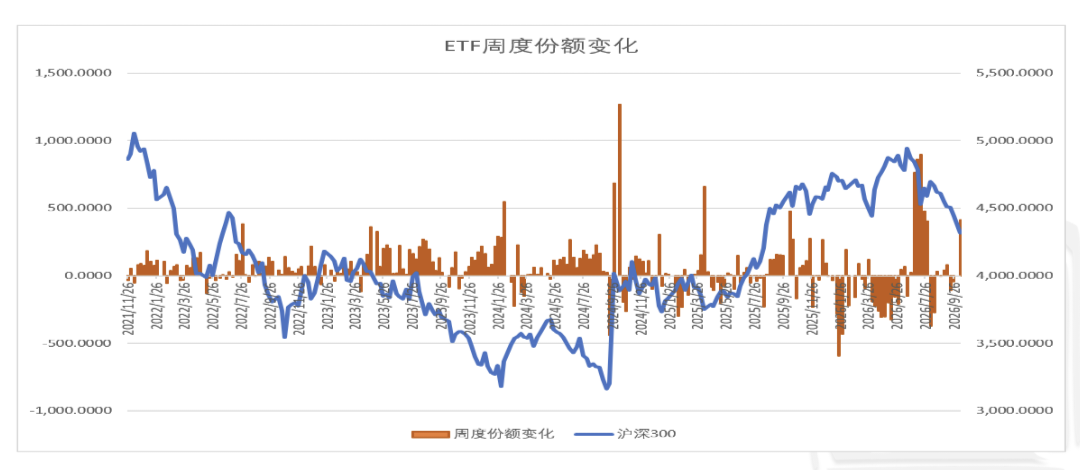
股票型ETF份额呈现流入409亿。
指数ETF申赎排名
指数ETF净申购居前的是科创50(1B0688)、创业板、中证1000(399852)、上证指数(1A0001)、沪深300(399300)指数,净赎回居前的是通信设备(881129)、电力指数、成长100指数等。逆势护盘的资金显著买入科创指数。
新成立偏股基金发行规模上周增125亿,股票基金发行稳定。

周度上市金额56亿,IPO过会融资0亿。IPO有放缓的迹象。
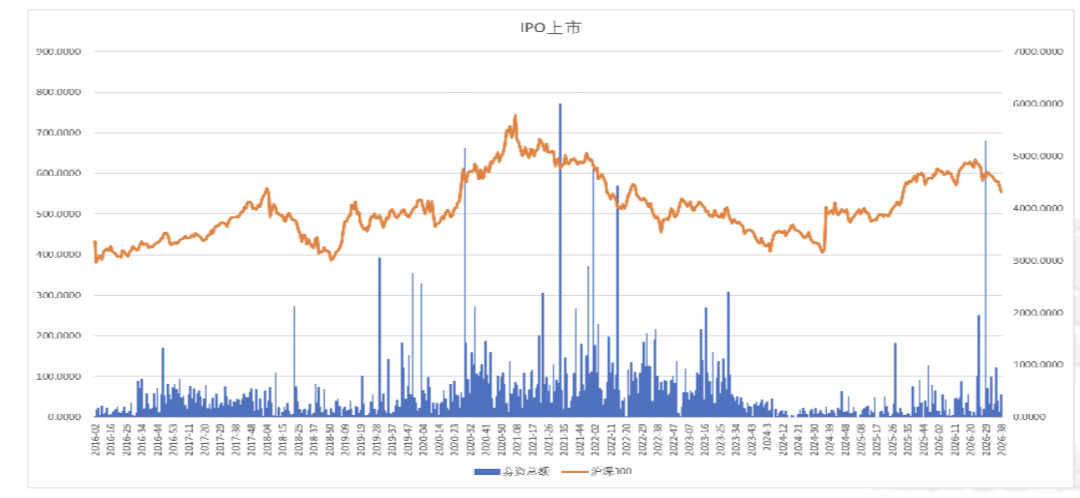
重要股东增减持规模
上周产业资本减持46亿。

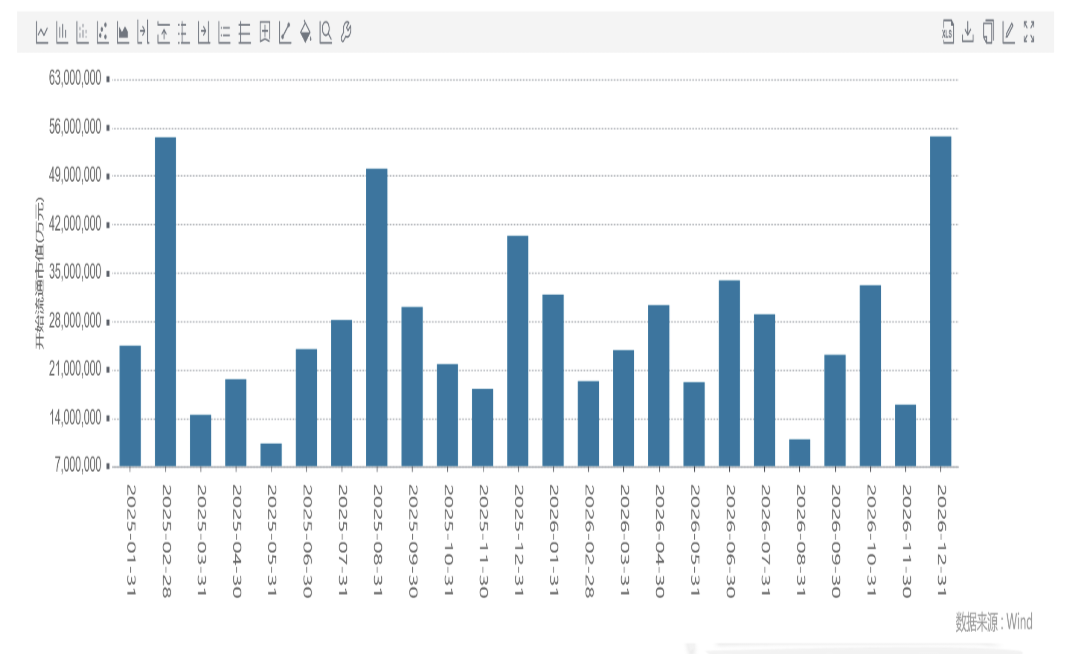
周度限售股解禁规模
2026年10月解禁规模明显回升。
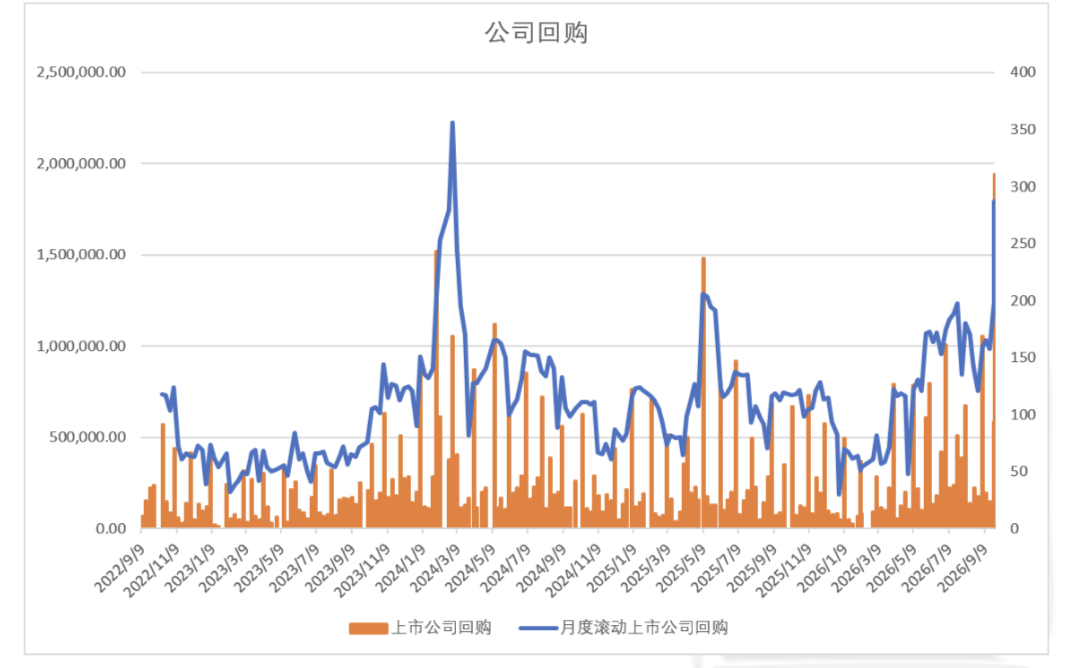
上市公司回购
上市公司周度回购287亿,中际旭创(HK3308)、宁德时代(HK3750)大幅回购,月度累计回购显著回升。
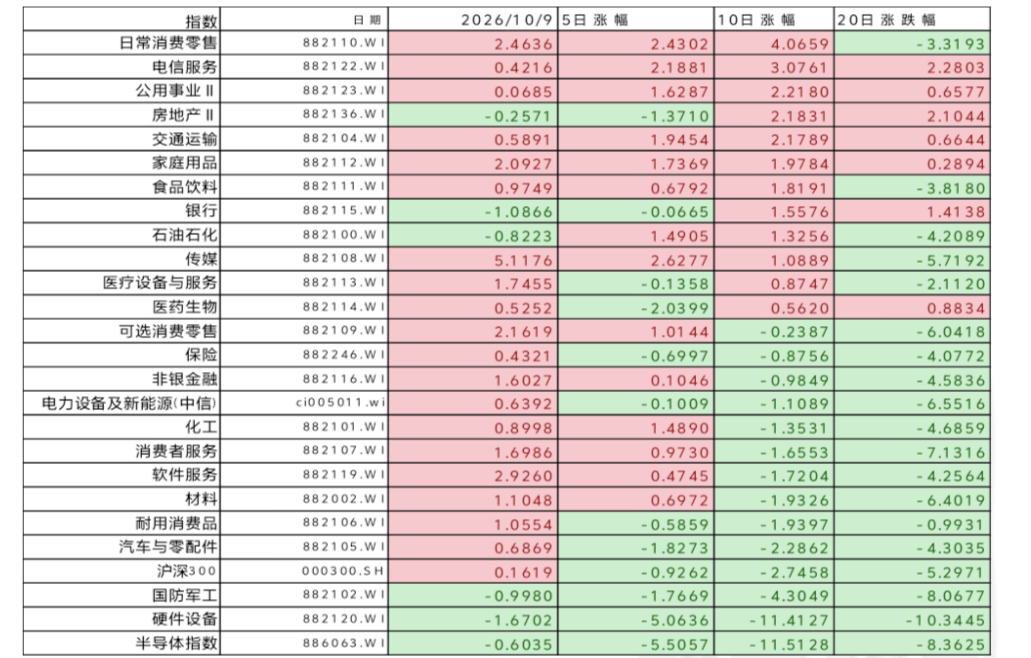
行业变化
上周市场行业表现上消费(883434)、电信、公用事业、房地产(881153)领涨抗跌,而半导体(881121)、硬件、军工(885700)等领跌,特别是半导体(881121)、硬件等AI算力板块跌幅遥遥领先。
上周ETF市场日经指数、中药、纳指、电力、酒等ETF抗跌领涨,通信、芯片、半导体(881121)、消费电子(881124)、科创50(1B0688)等ETF大幅领跌。

传统行业成交占比
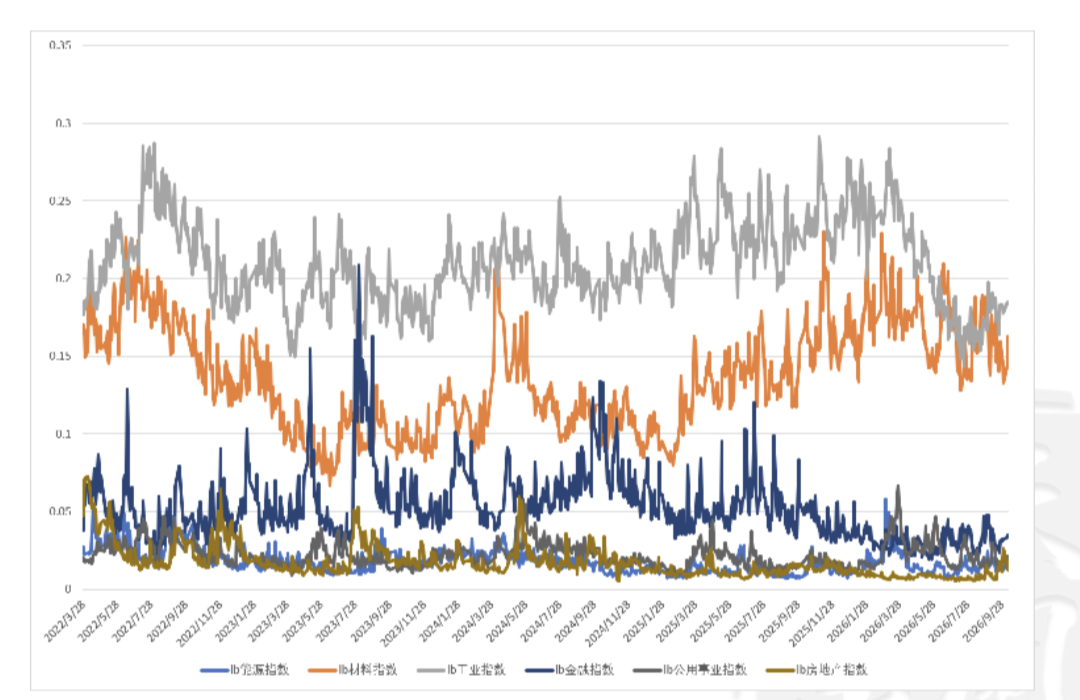
上周A股传统行业成交占比当中,房地产(881153)行业占比冲高回落,金融指数(399240)、材料指数小幅回升,能源(850101)、工业、公用事业成交占比维持平稳。
新经济行业成交占比
新经济行业中信息技术行业小幅回落,医疗保健冲高回落,日常消费(883434)、可选消费(883434)、电力新能源(850101)维持平稳。


