【20261026】股指周报:ETF资金强力护盘,短期或打开反弹窗口
核心观点:中性中东局势仍可能升级,推升能源(850101)价格,但中期选举前不排除有TACO再次出现。美十年期国债利率回落到5%以下,收益率曲线走平。美企业利差仍在持续走阔,美股持续偏弱。美债利率的回落不是反映通胀放缓,而是反映市场避险的策略。短期来看,美中期选举在即,历史上中期选举前后大多走高,AI龙头Antropic十一月也将IPO,三季度营收增速放缓,迫使其大量解封账号推升营收增速回升,美联储10月议息会议加息概率不高。虽然AI信仰逐渐消退,但短期龙头公司IPO维稳需求强烈。A股技术上超跌,3季度经济数据稳定,季报平稳。护盘资金大量买入ETF支撑指数,只要美股不出现大的冲击,A股有超跌反弹的机会,
估值:中性十年期国债利率1.64%,沪深300(399300)指数十年风险溢价率分位数84%,股市估值显著优于债市,恒生指数平均风险溢价率回升。沪深300(399300)PE十年分位点52%,PB分位点27%,处于中位。上证50(1B0016)PE十年以来分位点54%,PB分位点52%,中证500(399905)PE注册制改革以来PE分位点70%,PB分位数67%,中证1000(399852)PE注册制改革以来分位点50%,PB分位数21%,万得全A估值PE分位数63%,PB分位数44%,处于中高位,科创50(1B0688)PE分位数65%,PB分位数63%,处于中位,创业板指(399006)PE分位数17%,PB分位数30%,估值偏低。
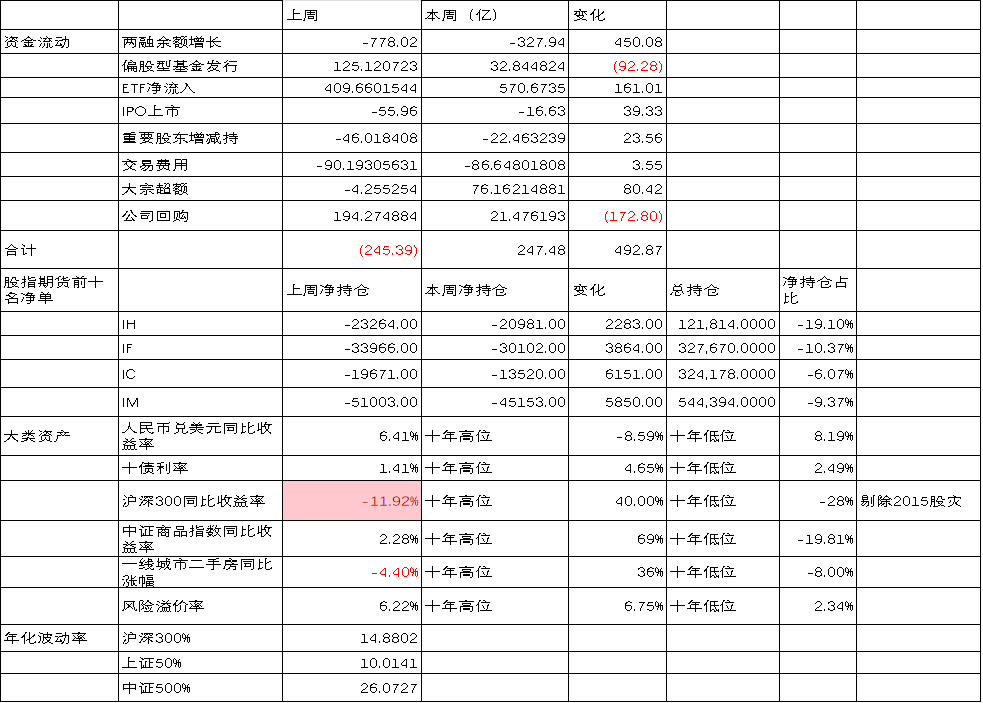
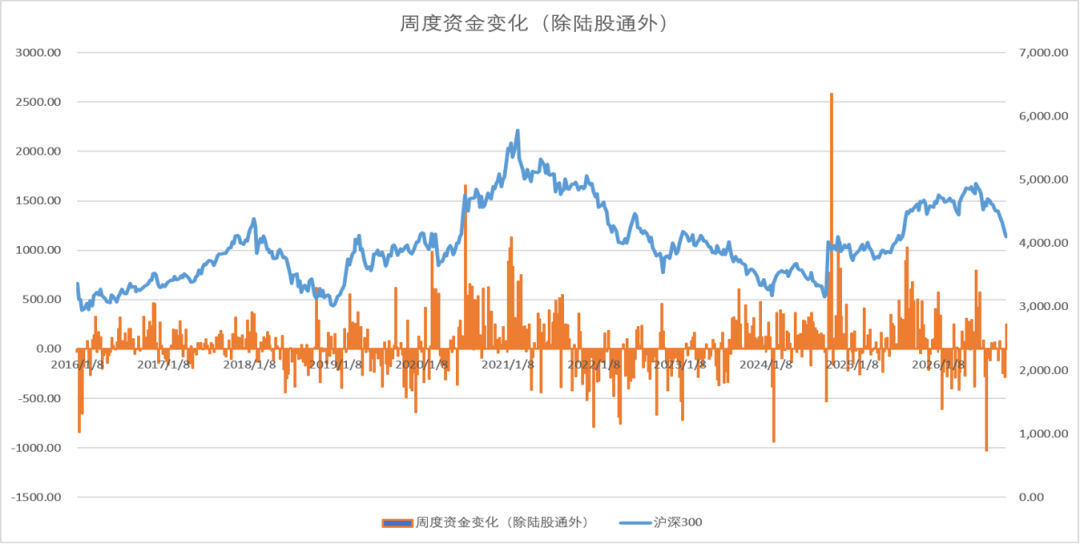
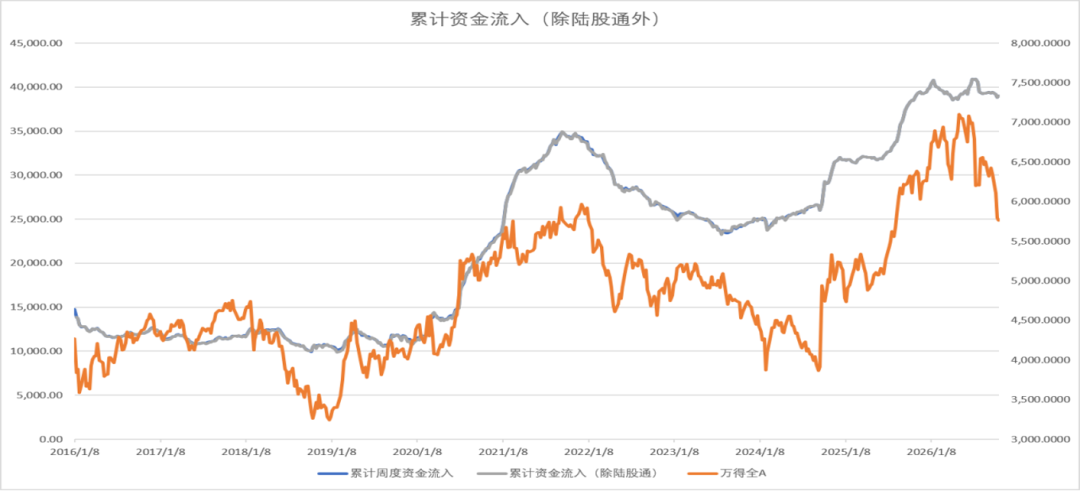
短期资金:偏多上周短期资金转为流入,主要是ETF持续大幅买入,两融流出减少,IPO上市和产业股东减持处于低位,大宗交易显著升温,公司回购有所回落。
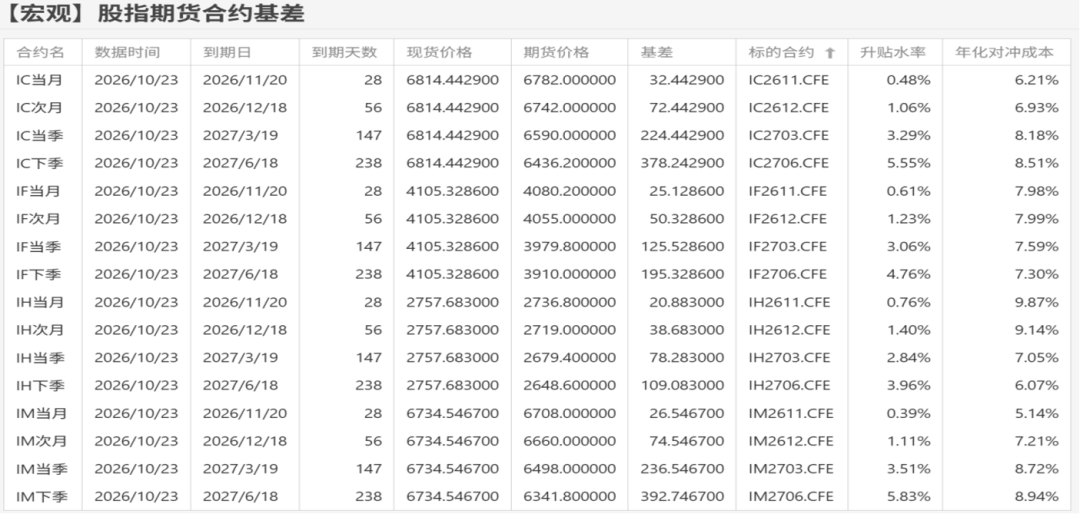
股指期货:中性股指期货方面前十会员净空单大幅减仓,股指贴水收敛。
大类资产:偏空美长期国债利率高位回落,但是信用利差继续扩大,美股高位分化,AI板块相关压力持续。上周十年期国债期货价格继续上行,中证商品指数(850001)回落,期货情绪指数持续下降。原油、化工(850102)板块继续领涨,贵金属(881169)板块领跌,黄金现货一度跌破4000大关,有色维持震荡,黑色继续低迷。整体上只有原油产业链受益于中东局势表现强势,其他多数品种下跌。
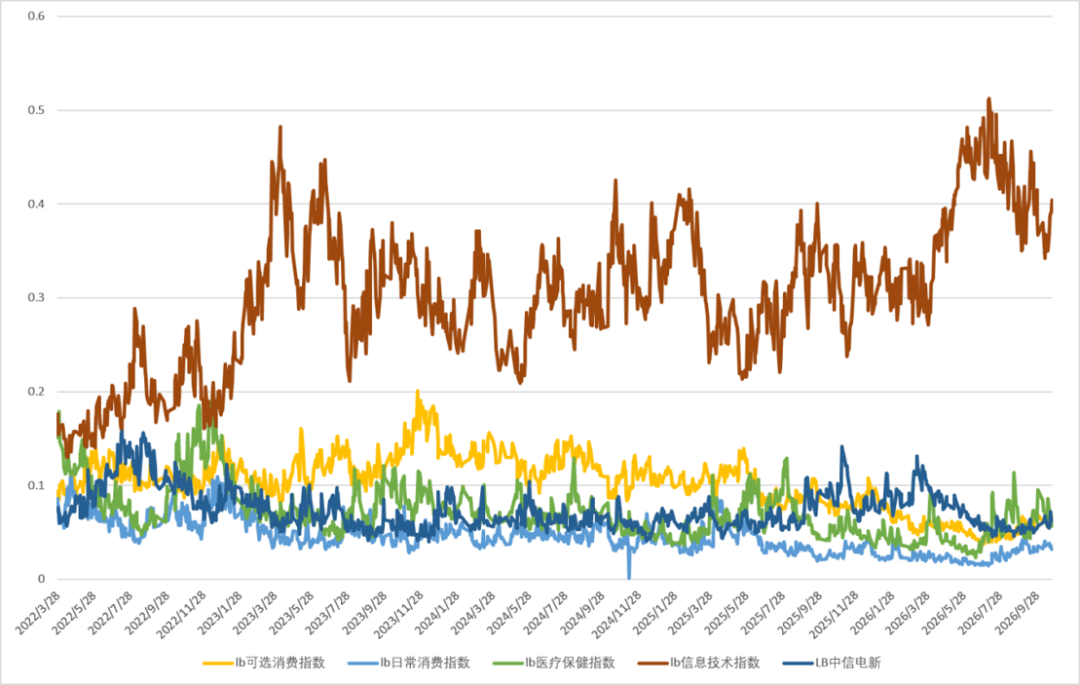
行业及ETF:中性上周市场行业表现上软件服务、国防军工、汽车与配件等行业领涨,而消费(883434)者服务、传媒、电力新能源(850101)等行业领跌。上周ETF市场机器人、软件、消费电子(881124)等行业ETF领涨,恒生科技、煤炭(850105)、游戏(881275)、黄金ETF(518850)领跌。上周A股传统行业成交占比当中工业、金融成交占比回升,材料行业成交占比回落,公用事业、能源(850101)、表现稳定,房地产(881153)成交占比回到低位。新经济行业中信息技术行业、新能源(850101)成交占比回升,可选消费(883434)稳定,日常消费(883434)和医疗保健成交占比回落。
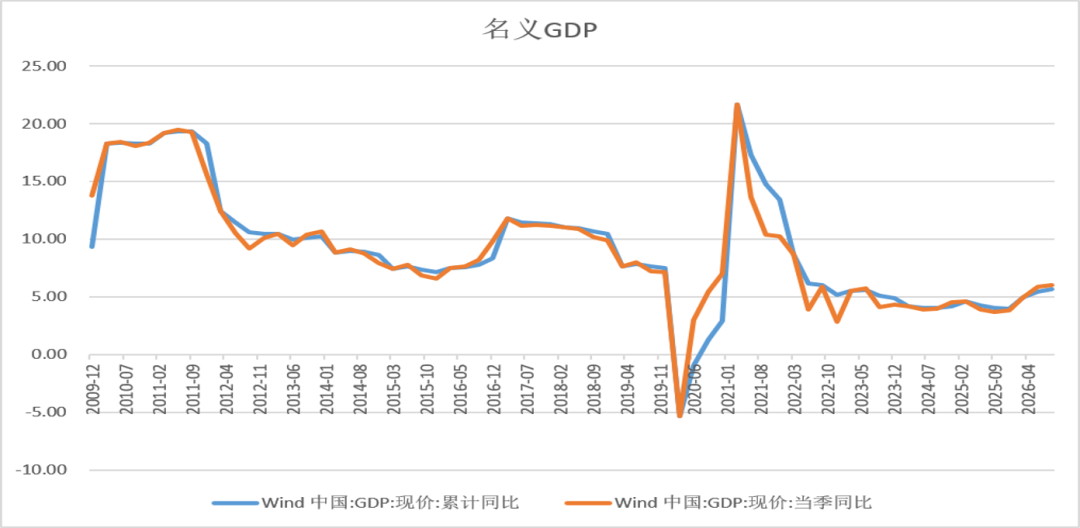
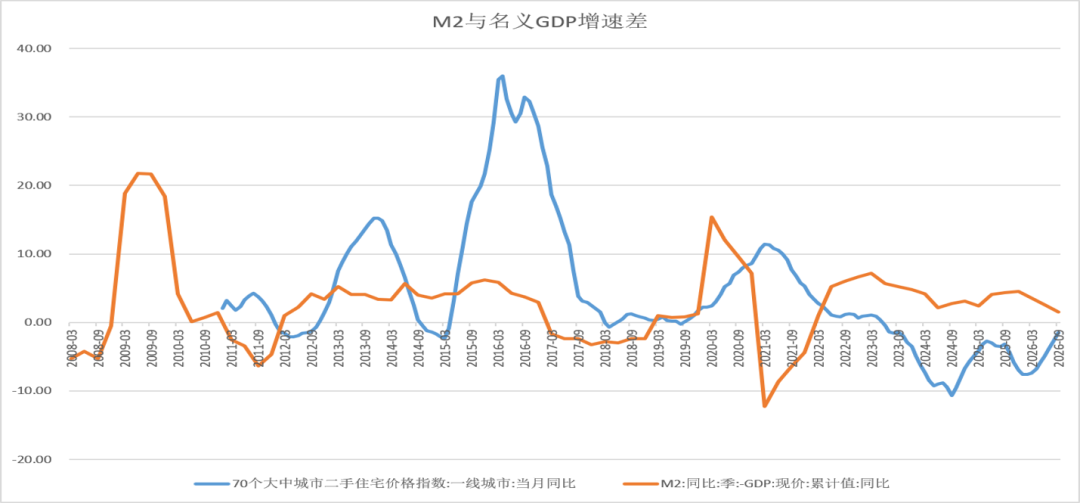
经济数据:中性中国三季度GDP好于预期,结构上出口强,工业增加值强,内需弱的特征延续。广义流动性增速回落,一线城市房价回稳。
政策:偏空特朗普政府已向波斯湾方向增派第三支航母打击群,并部署逾1万名水兵和海军陆战队员,以扩大美军指挥官的行动选择。伊朗也在积极备战。中东局势升级的可能性进一步推高油价。美国中期选举进入关键时期。民主党横扫的概率超60%。
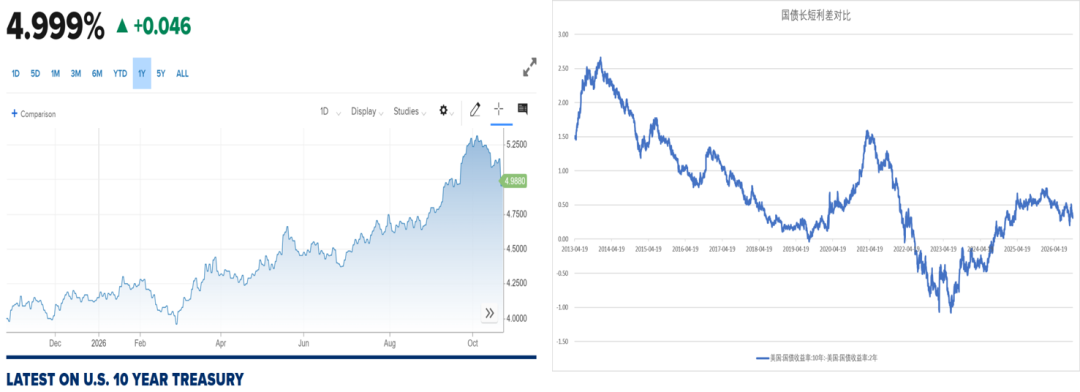
长债利率回落,AI行业CDS扩大
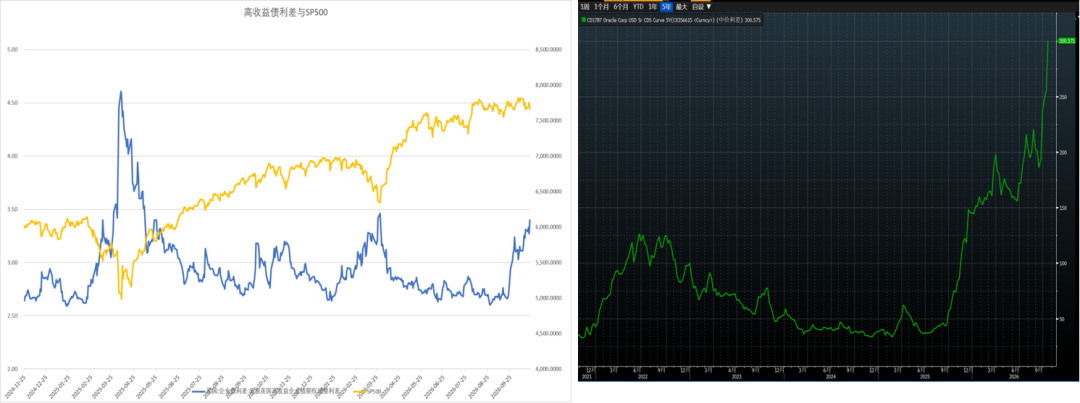
美十年期国债利率有所回落。英伟达(NVDA)算力生态里的嫡系AI云厂商”CoreWeave(CRWV)股价暴跌,无担保债属于已经属于高息垃圾债,融资成本超过15%。巨头甲骨文(ORCL)的CDS突破300BP,迈向垃圾级。由于AI融资链存在巨额不透明的循环融资,如果出现连锁反应不排除诱发危机可能。
数据来源:Wind
沪深300ETF申赎

数据来源:Wind
科创50ETF申赎

数据来源:Wind
名义GDP增速稳定
数据来源:Wind
广义流动性回落,一线城市房价回升
数据来源:Wind
工业生产旺盛

数据来源:Wind
上周短期资金转为流入,主要是ETF持续大幅买入,两融流出减少,IPO上市和产业股东减持处于低位,大宗交易显著升温,公司回购有所回落。
股指期货方面前十会员净空单大幅减仓,股指贴水收敛。
数据来源:Wind
数据来源:Wind
数据来源:Wind
数据来源:Wind
IH前十会员净单占比显著减少,平均基差贴水小幅回落,空头明显减仓。
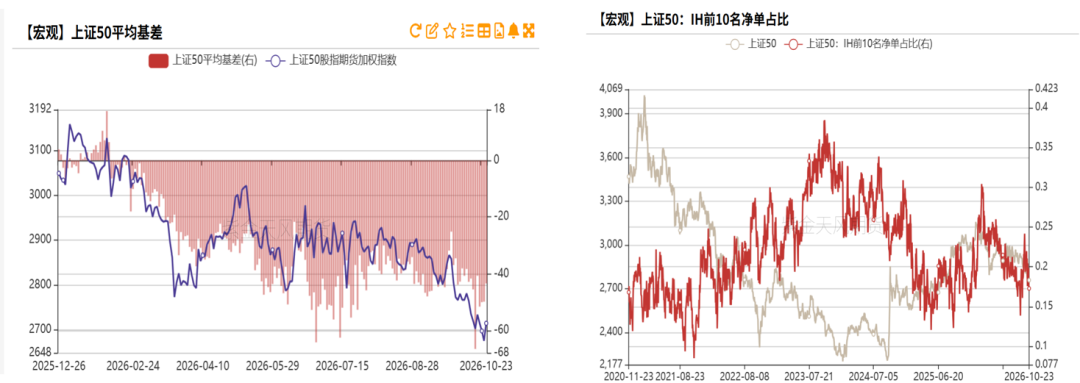
数据来源:紫金天风期货
IF前十名会员净空单占比低位大幅下降,平均基差贴水减少,净空显著减仓。
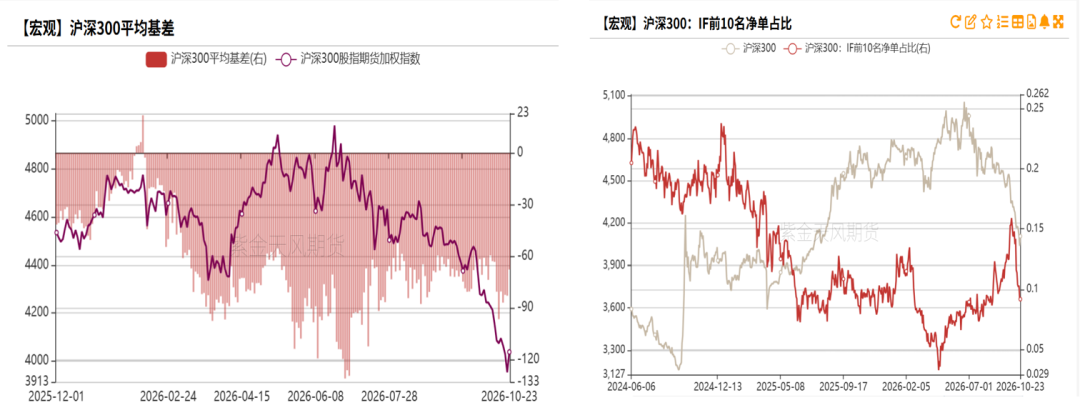
数据来源:紫金天风期货
IC前十会员净空占比回落,平均基差贴水稳定,净空减仓。
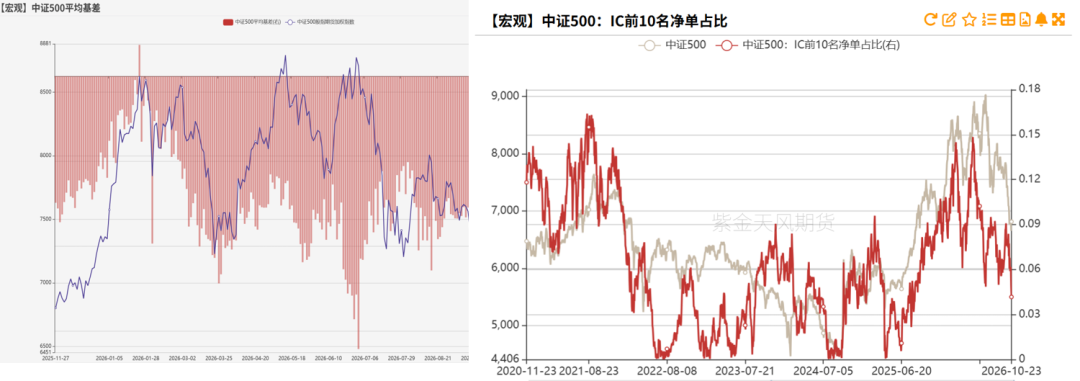
数据来源:紫金天风期货
IM前十会员净空单占比迅速回落,平均基差贴水稳定,净空大幅减仓。

数据来源:紫金天风期货

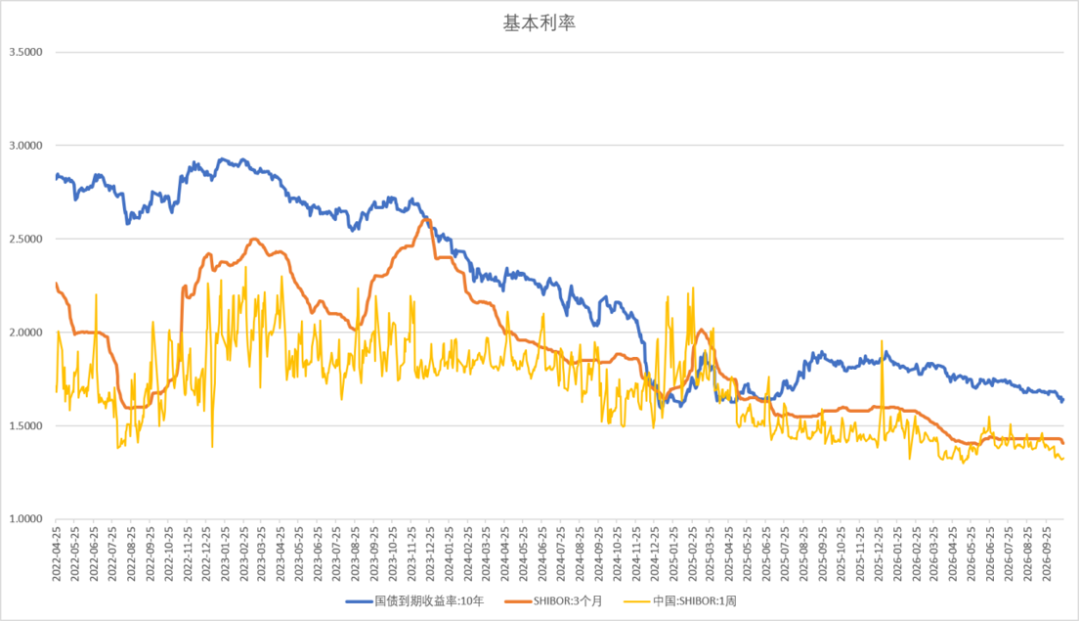
十年期国债利率1.64%,十年风险溢价率分位数84%,股指风险溢价率处于偏高,股市相对债市明显占优。
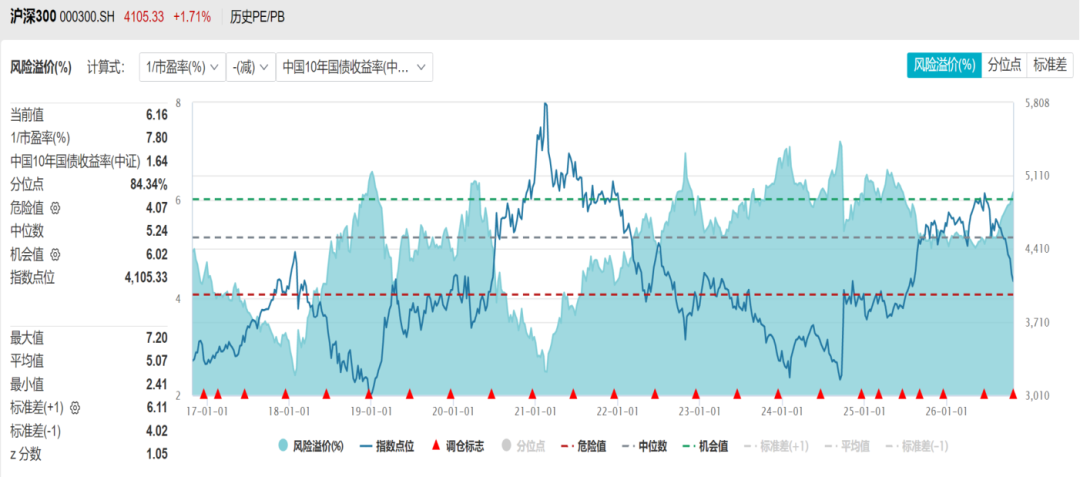
数据来源:Wind
沪深300(399300)PE十年分位点52%,PB分位点27%,处于中低位。
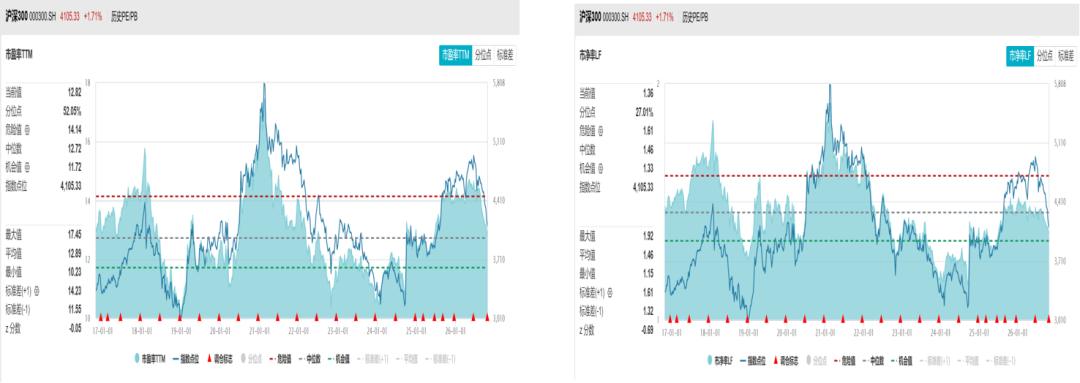
数据来源:Wind
上证50(1B0016)PE十年以来分位点54%,PB分位点52%,处于历史中位。
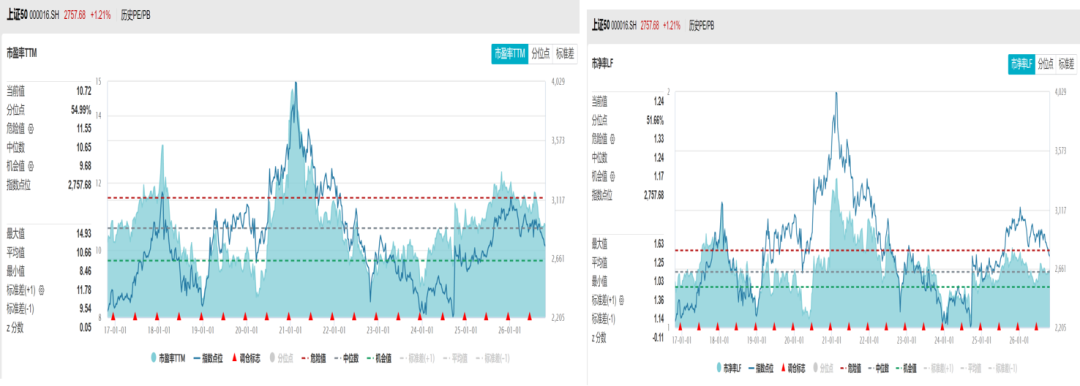
数据来源:Wind
中证500(399905)PE注册制改革以来PE分位点70%,PB分位数67%,处于中高位。
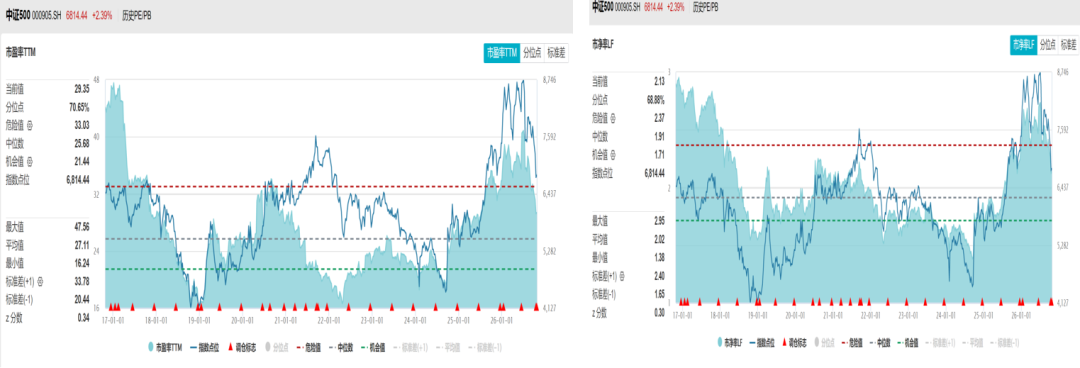
数据来源:Wind
中证1000(399852)PE注册制改革以来分位点50%,PB分位数21%,估值中低位。
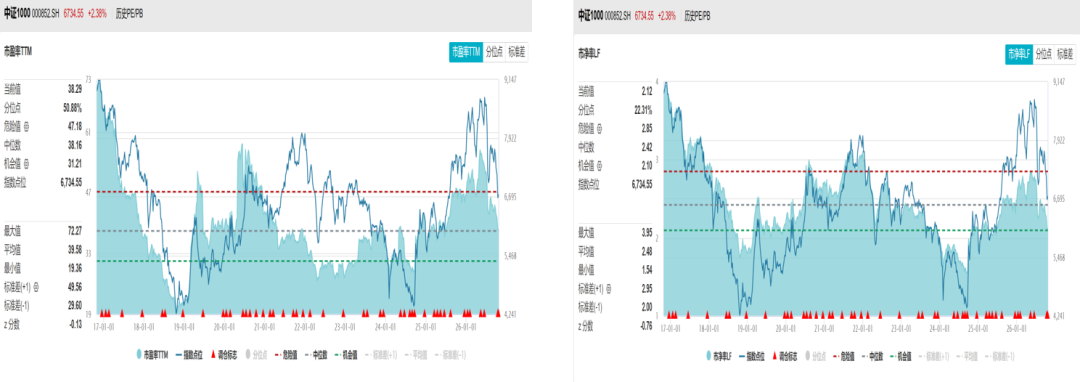
数据来源:Wind
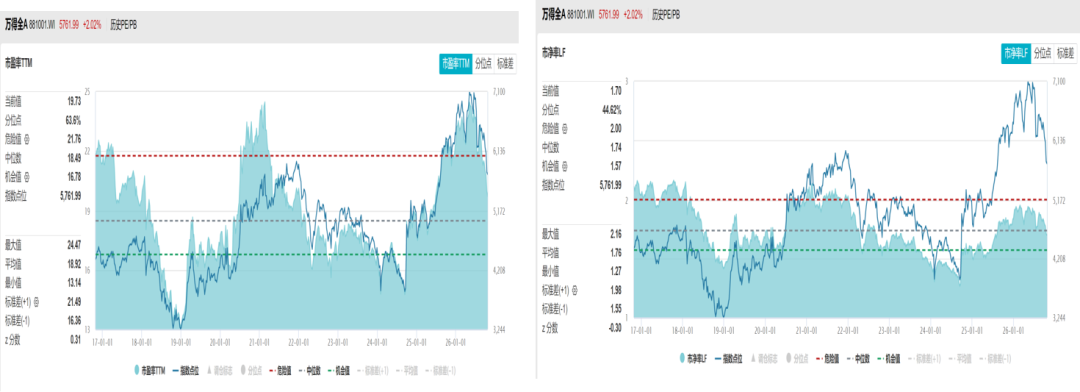
万得全A注册制以来估值PE分位数63%,PB分位数44%,处于中位的水平。
数据来源:Wind
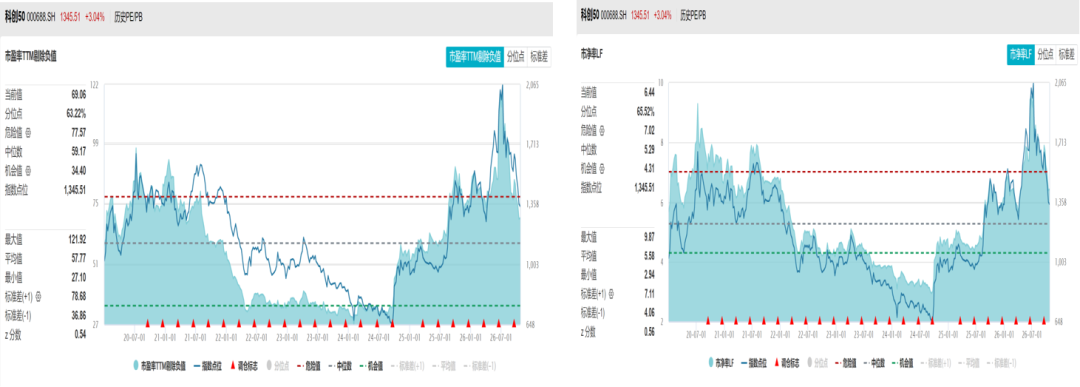
科创50(1B0688)注册制以来估值剔除负值PE分位数65%,PB分位数63%,处于中高位的水平。
数据来源:Wind
创业板
创业板指(399006)注册制以来估值PE分位数17%,PB分位数30%,处于中低位的水平。

数据来源:Wind
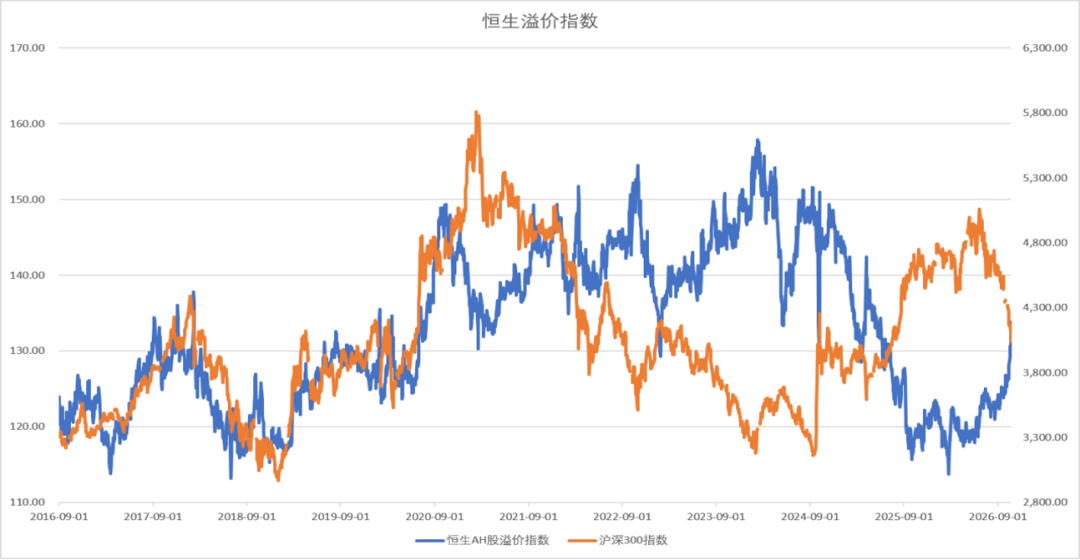
10年期美债利率4.99%,恒生指数以中美10年期国债平均收益率计算风险溢价率有所改善。

数据来源:Wind
数据来源:Wind
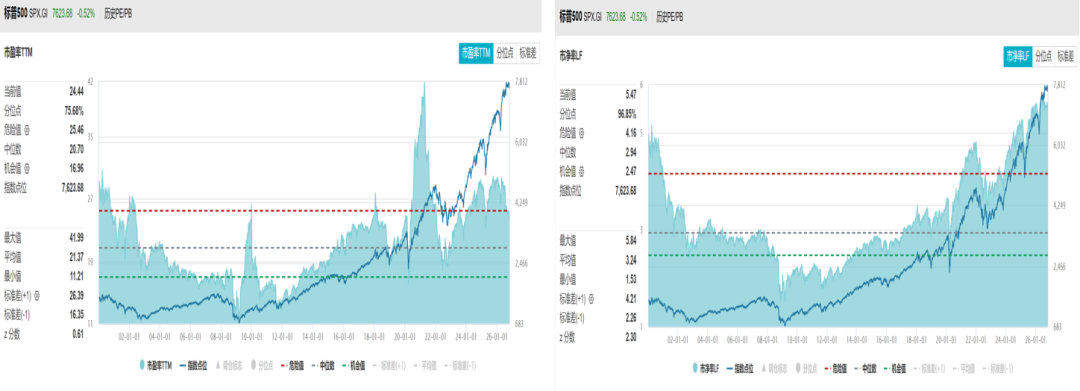
美股估值处于历史较高位,SP500市盈率三十年分位数75%,市净率分位数97%。
数据来源:Wind
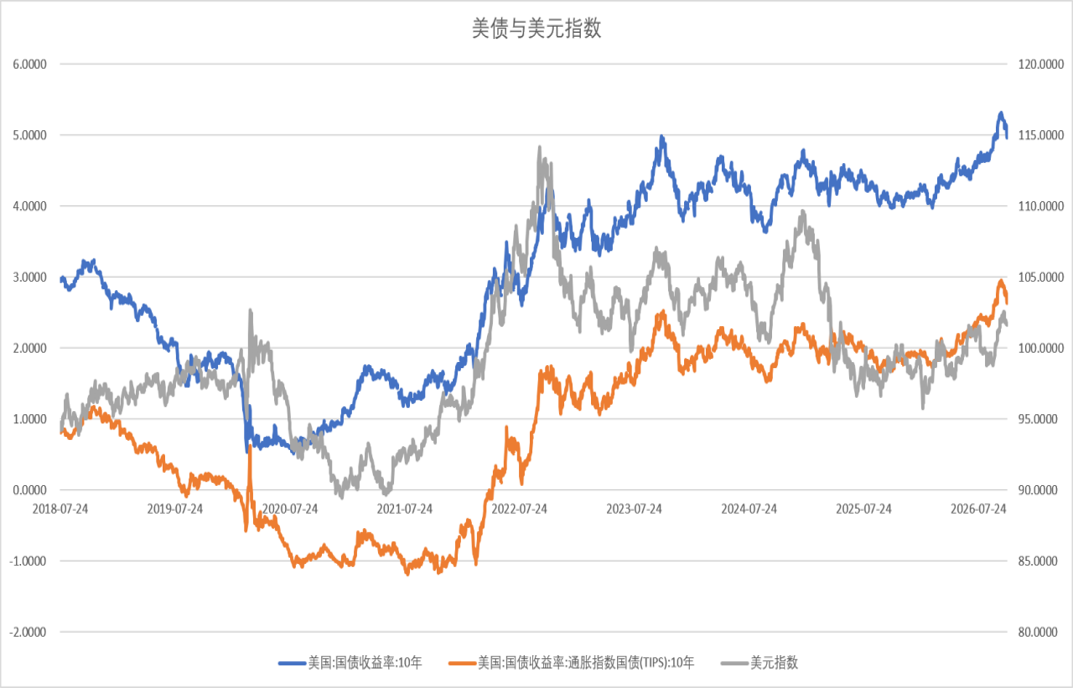
美十年期国债利率、实际利率、美元指数高位回落,涨势放缓。
数据来源:Wind
美高收益企业债利差低位上升,甲骨文(ORCL)CDS突破300BP,美债利率回落,利差飙升,显示强烈的避险交易。
数据来源:Wind
数据来源:Wind
人民币兑美元维持升值趋势,市场价较中间价偏强。

数据来源:Wind
中美十年期国债利差开始缩小,主要是美债利率回落。

数据来源:Wind
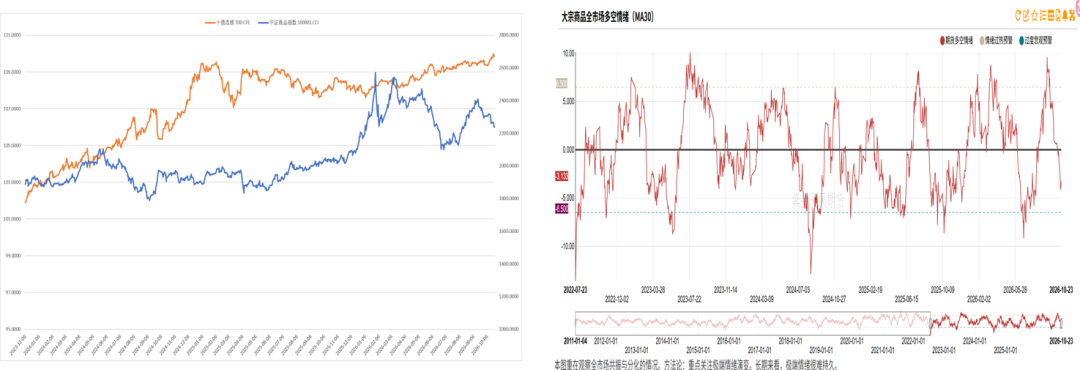
上周十年期国债期货价格继续上行,中证商品指数(850001)回落,期货情绪指数持续下降。原油、化工(850102)板块继续领涨,贵金属(881169)板块领跌,黄金现货一度跌破4000大关,有色维持震荡,黑色继续低迷。整体上只有原油产业链受益于中东局势表现强势,其他多数品种下跌。
数据来源:Wind
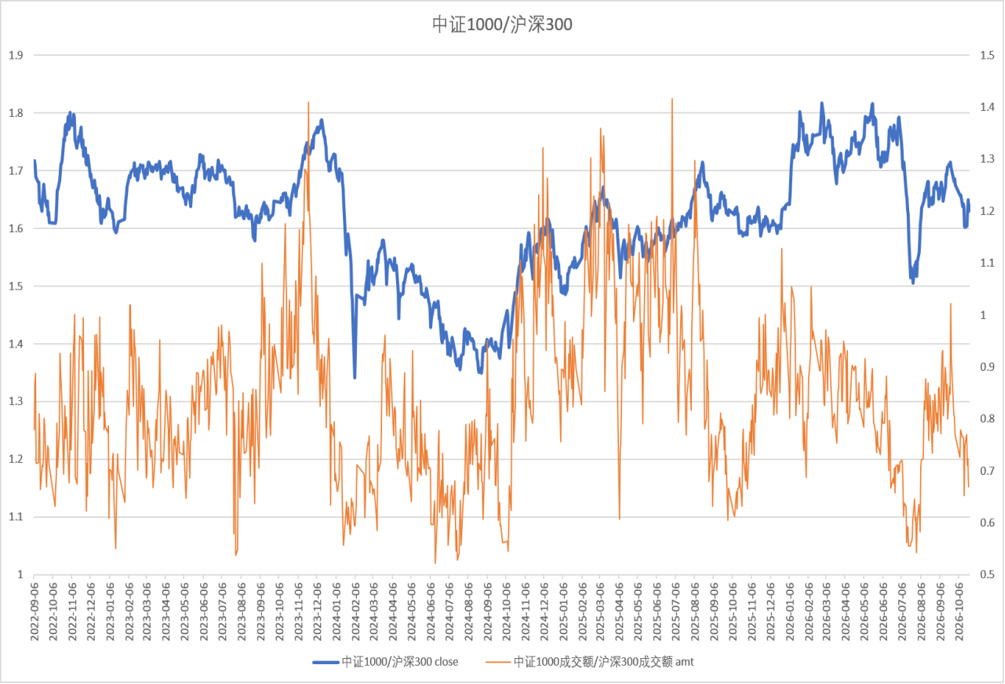
中证1000(399852)与沪深300(399300)的比值下行,成交量占比回到偏低的水平。
数据来源:Wind
中证1000(399852)波动率偏高

数据来源:Wind
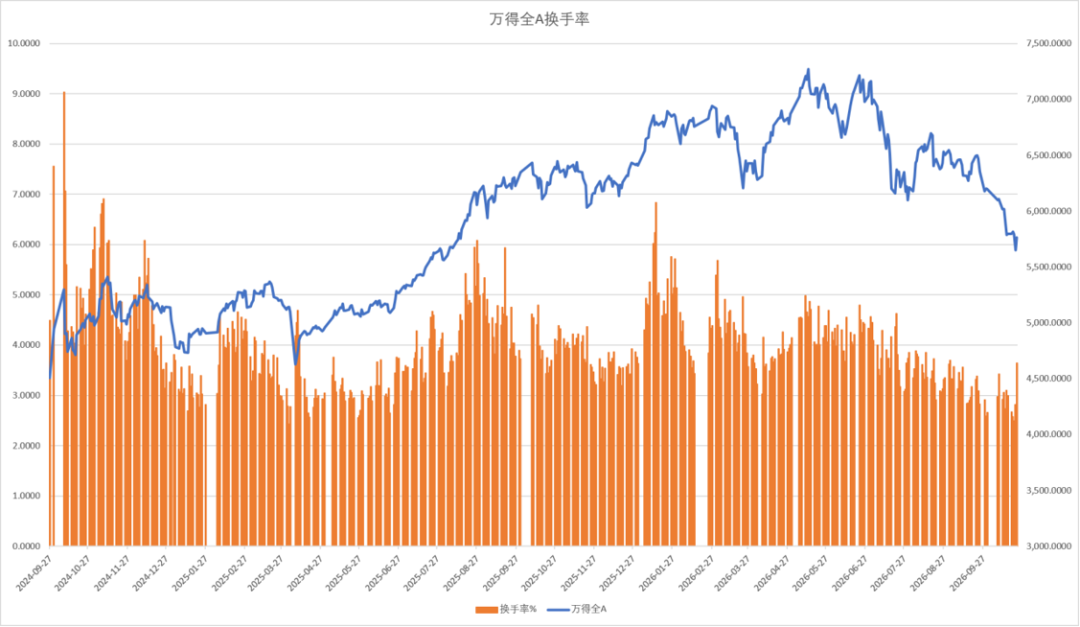
换手率
全A指数换手率明显回升。
数据来源:Wind
修正主动买盘显著增加,护盘资金强烈介入。

数据来源:Wind
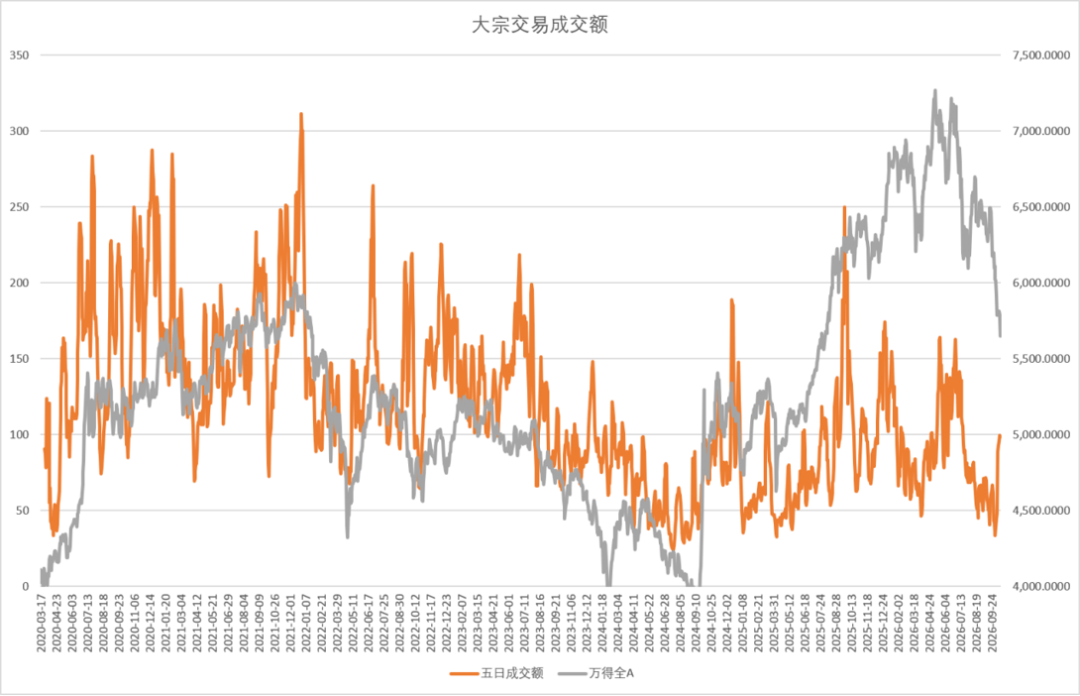
五日大宗交易成交额98亿,活跃度明显回升。
数据来源:Wind
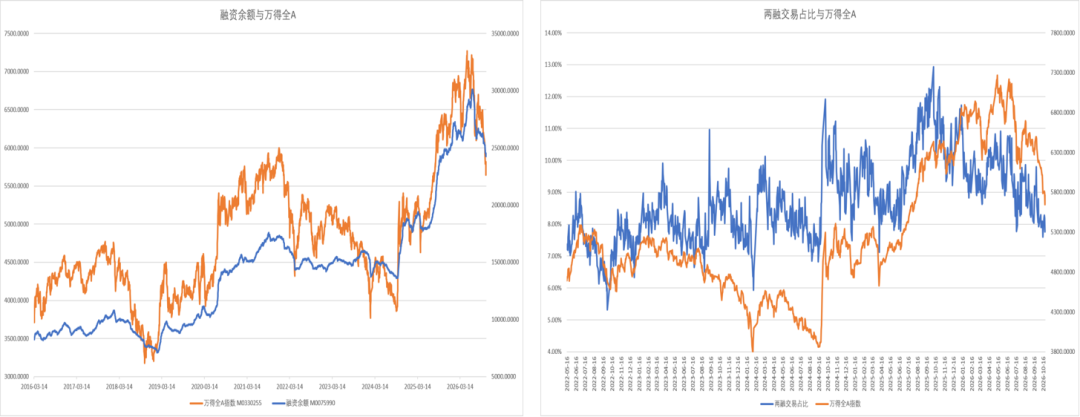
两融余额周度转为流出328亿,融资交易占比处于低位。
数据来源:Wind
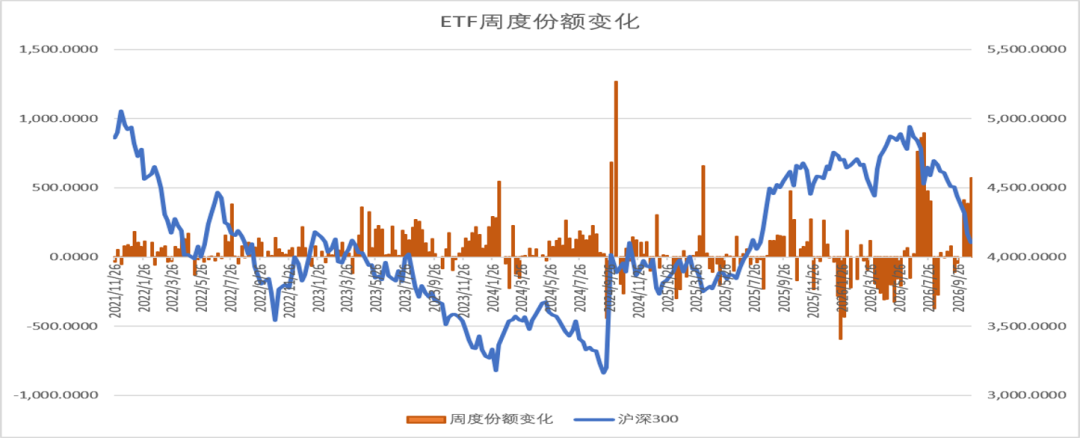
股票型ETF份额呈现流入570亿。
数据来源:Wind
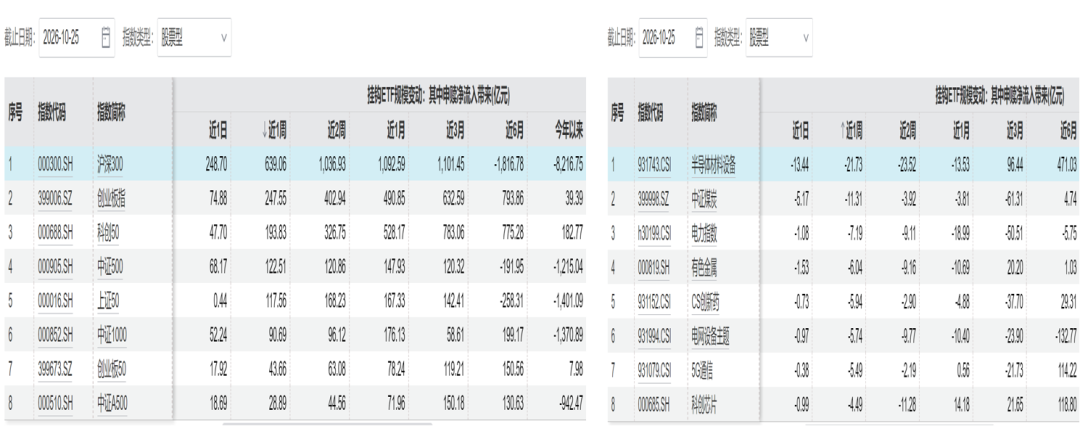
指数ETF净申购居前的是沪深300(399300)、创业板指(399006)、科创50(1B0688)等宽基指数,逆势护盘的资金加大买入力度。
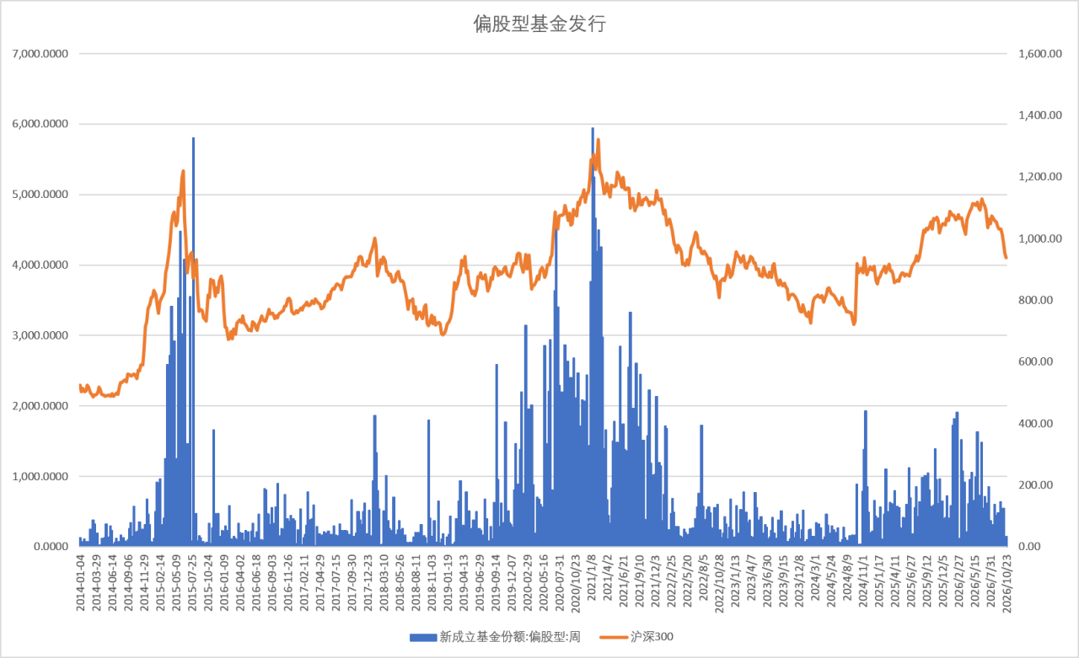
新成立偏股基金发行规模上周增32亿,股票基金发行低迷。
数据来源:Wind
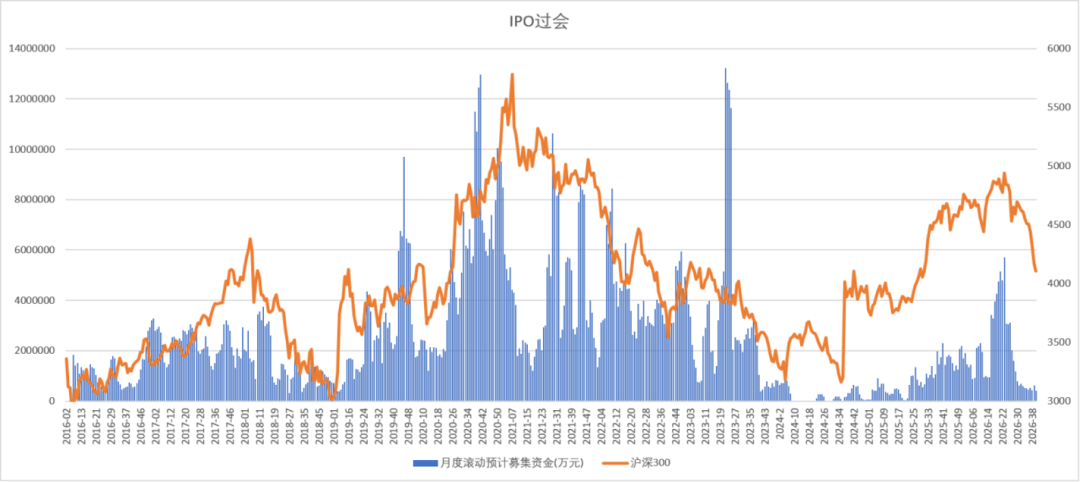
周度上市金额32亿,IPO过会融资0亿。IPO处于较低水平
数据来源:Wind
上周产业资本减持23亿,处于较低水平。
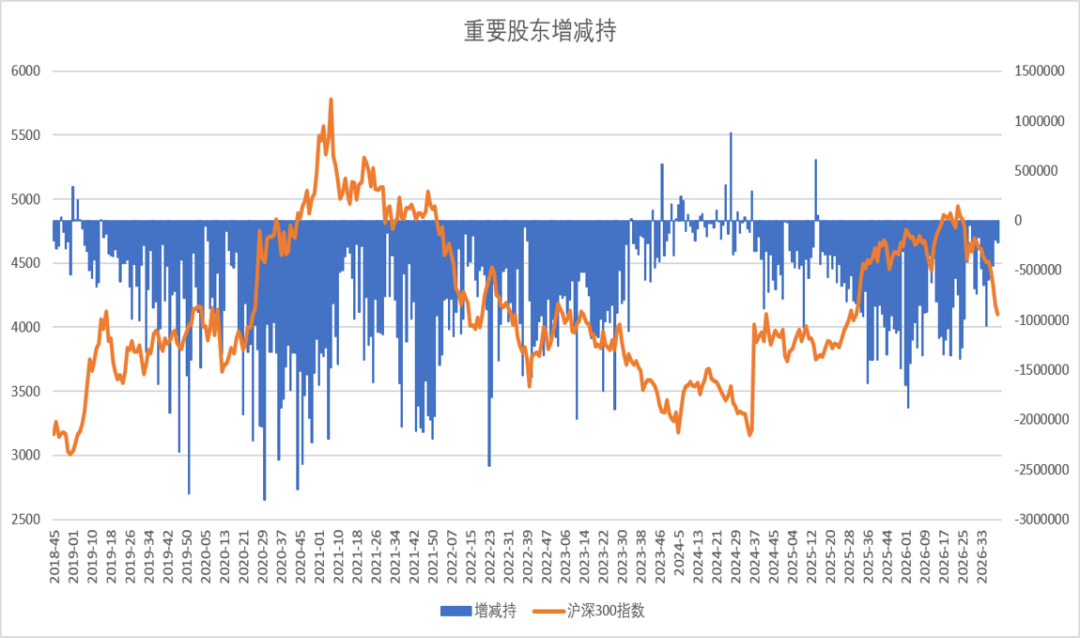
数据来源:Wind
2026年12月解禁规模大幅回升,仅次于7月份。
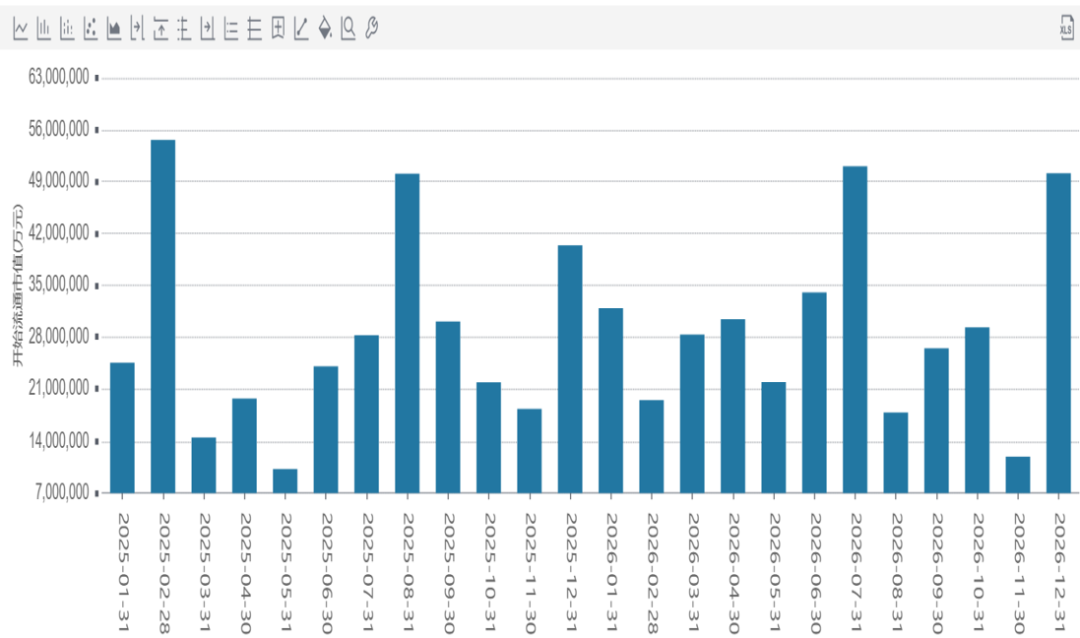
数据来源:Wind
上市公司周度回购22亿。
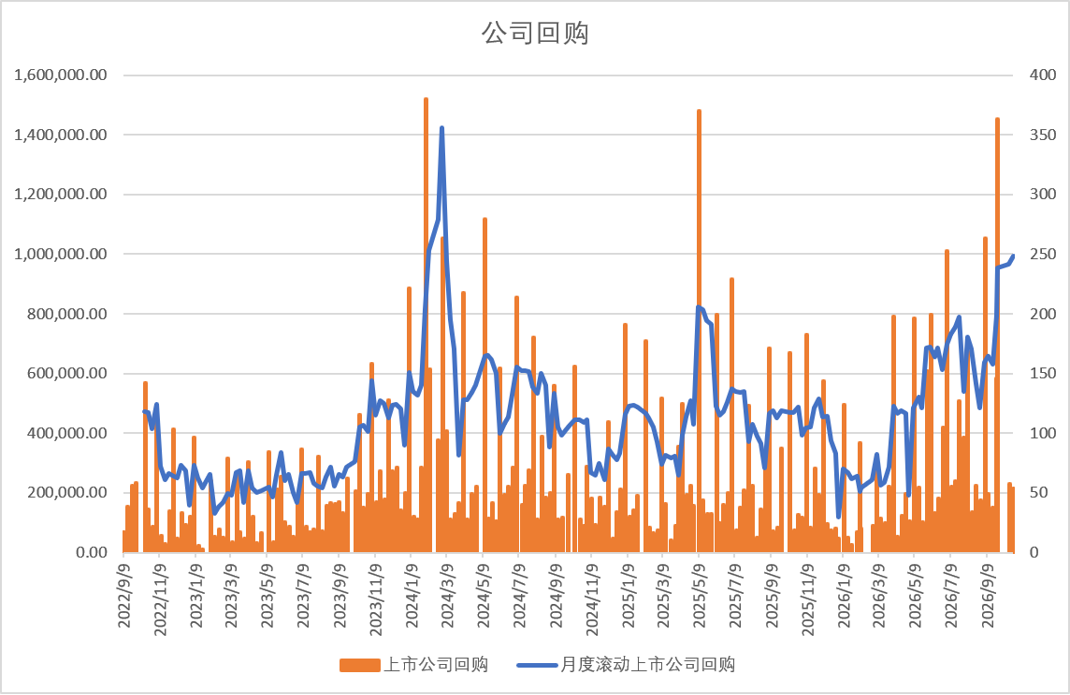
数据来源:Wind
上周市场行业表现上软件服务、国防军工、汽车与配件等行业领涨,而消费(883434)者服务、传媒、电力新能源(850101)等行业领跌。
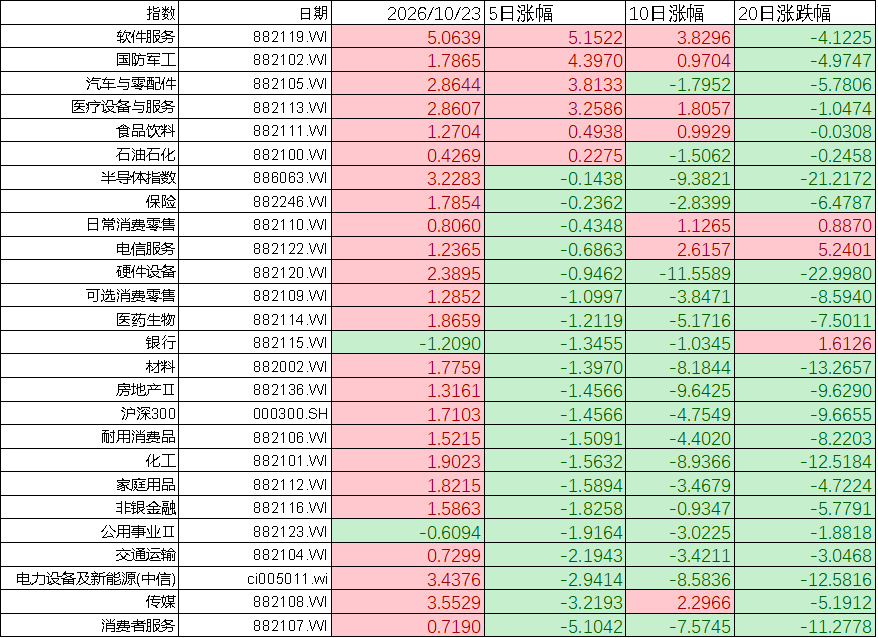
数据来源:Wind
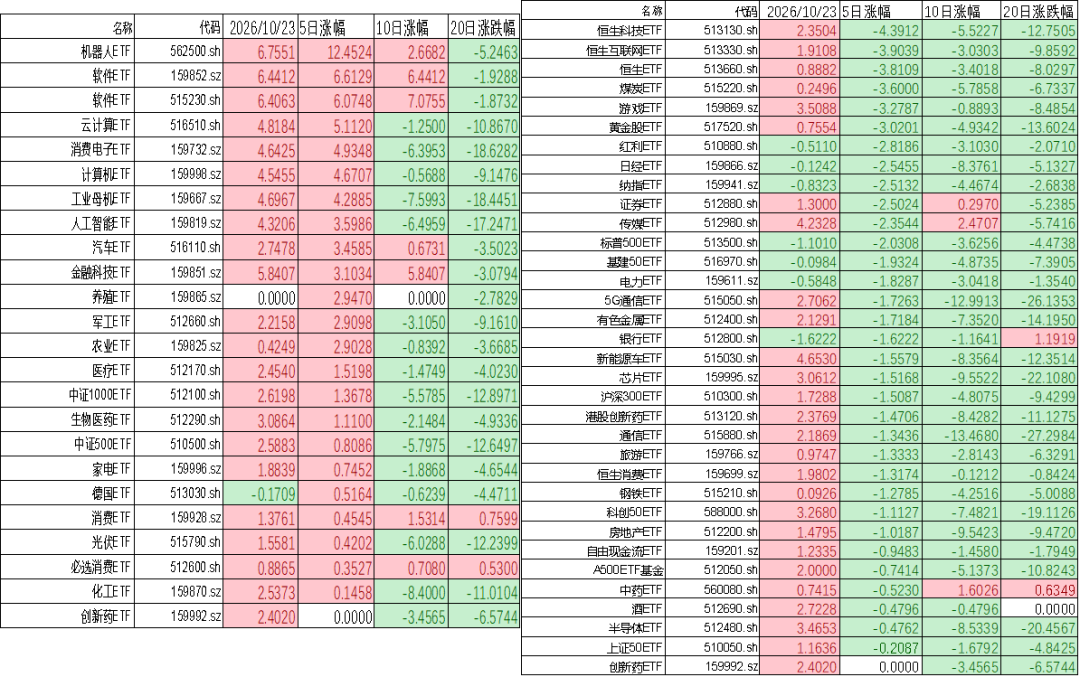
上周ETF市场机器人、软件、消费电子(881124)等行业ETF领涨,恒生科技、煤炭(850105)、游戏(881275)、黄金ETF(518850)领跌。
数据来源:Wind
上周A股传统行业成交占比当中工业、金融成交占比回升,材料行业成交占比回落,公用事业、能源(850101)、表现稳定,房地产(881153)成交占比回到低位。

数据来源:Wind
新经济行业中信息技术行业、新能源(850101)成交占比回升,可选消费(883434)稳定,日常消费(883434)和医疗保健成交占比回落。