


【20261102】股指周报:美股财报引发AI系统风险
核心观点:偏空 美国三季度财报自由现金流继续恶化,投资担心高额资本支出无法取得合适的回报,谷歌和英特尔(INTC)创下单日暴跌记录,引发市场恐慌。另一方面,美国PCE继续回升,通胀没有缓解的继续,欧美日虽然没有加息,但是12月继续加息的可能性很高。加息周期(883436)叠加AI资本开支高增的叙事崩塌,全球股市都面临系统重估风险。后续乐观的估计是美国科技与非科技走向再平衡,悲观的估计在于资本支出放缓引发AI债务问题暴雷。从外汇市场上来看,美元指数开始背离利差而走强,日元CFTC非商业持仓仅两月大幅逆转为净多头,日元与AI关联性较高,日元相对走强也预示资金撤离美股。市场倾向于避险交易。 A股主要指数的半导体(881121)算力板块权重排名第一,公募基金三季度末通信电子权重仍然接近50%,受AI系统风险暴露很大,尚未明显出清。护盘资金开始缩量犹豫,毕竟全球AI的系统风险不是护盘能护的住的。股指企稳困难,下一步重点关注美中期选举、科技巨头Anthropic上市、中东地缘局势对市场的影响。
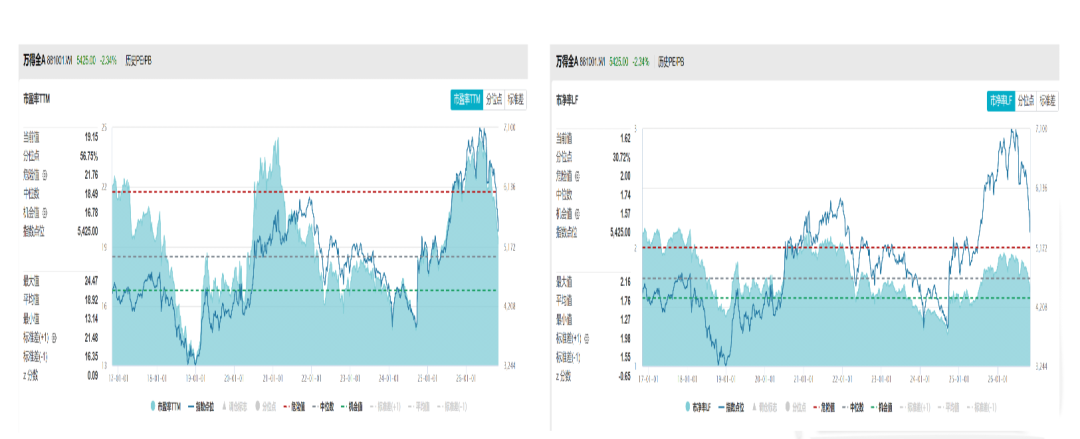
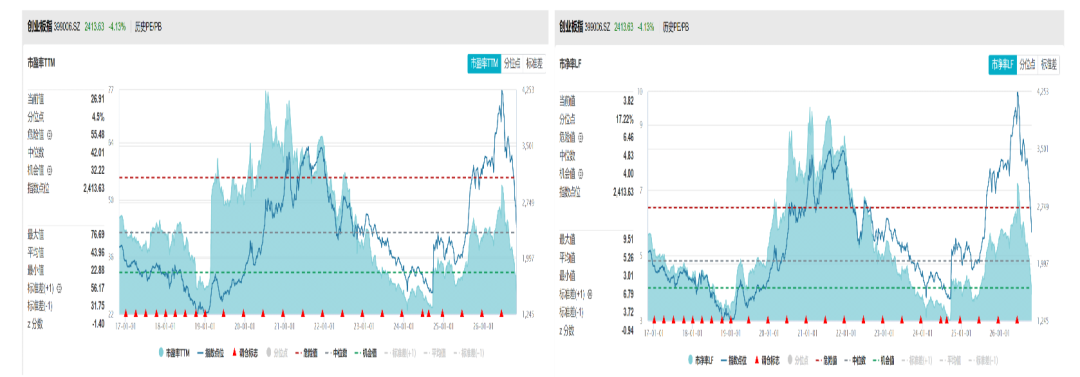
估值:中性十年期国债利率1.64%,沪深300(399300)指数十年风险溢价率分位数83%,股市估值显著优于债市,恒生指数平均风险溢价率回升。沪深300(399300)PE十年分位点52%,PB分位点23%,处于中位。上证50(1B0016)PE十年以来分位点66%,PB分位点57%,中证500(399905)PE注册制改革以来PE分位点56%,PB分位数52%,中证1000(399852)PE注册制改革以来分位点37%,PB分位数11%,全A估值PE分位数56%,PB分位数30%,处于中位,科创50(1B0688)PE分位数47%,PB分位数50%,处于中位,创业板指(399006)PE分位数5%,PB分位数17%,估值偏低。
短期资金:偏多 上周短期资金继续转为流入,主要是主动ETF基金发行,ETF保持较大流入,两融继续大额流出,IPO显著受限,产业股东首次转为增持,大宗交易继续低迷,公司回购增加。
股指期货:中性 股指期货方面前十会员净空单减少,股指贴水维持稳定。
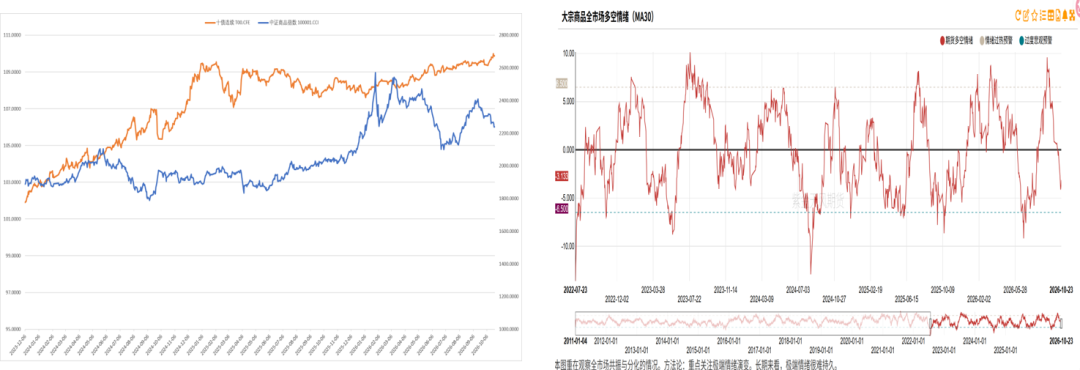
大类资产:偏空 美长期国债利率高位回落,但是信用利差继续扩大,财报季美股大跌。上周十年期国债期货价格继续上行,中证商品指数(850001)回落,期货情绪指数持续下降。原油、化工(850102)板块继续领涨,贵金属(881169)板块领跌,黄金现货一度跌破4000大关,有色维持震荡,黑色继续低迷。整体上只有原油产业链受益于中东局势表现强势,其他多数品种下跌。
行业及ETF:偏空上周市场行业表现上石油石化、保险、银行领涨,硬件设备、半导体(881121)、软件领跌,是典型的避险交易。上周ETF市场酒、红利、银行等ETF领涨,通信、芯片、半导体ETF(512480)领跌。上周A股传统行业成交占比当中工业、金融成交占比回升,材料行业成交占比持续下降,公用事业、能源(850101)行业表现稳定,房地产(881153)成交占比回到低位。上周A股传统行业成交占比当中工业、金融成交占比回升,材料行业成交占比持续下降,公用事业、能源(850101)行业表现稳定,房地产(881153)成交占比回到低位。
经济数据:偏空 2026 年 9 月 PCE:整体 PCE 同比 3.6%、环比 0.5%;核心 PCE 同比 3.1%、环比 0.3%,全部符合市场预期,但较 8 月反弹,是近四个月高点,距离美联储 2% 目标仍明显偏高。美国三季度实际 GDP 折年率增速3.4%,高于二季度 2.2%、略超预期,内需很强。中国制造业 PMI 49.3(前 50.1)、非制造业 49.7(前 50.2)、综合 PMI 49.7(前 50.7),全部回落至荣枯线以下。
政策:中性 美联储、欧洲央行、日本央行保持利率政策不变,但市场12月加息预期不变。美中期选举、Anthropic上市、中东地缘局势。
美三季度财报自由现金流继续恶化
美国核心科技巨头三季度收入端依然稳健,但 AI 军备竞赛第一次真正开始“烧掉”自由现金流。五大 AI 投入方(微软(MSFT)、谷歌、亚马逊(AMZN)、Meta(META)、甲骨文(ORCL))Q3 资本开支合计约 2121 亿美元,同比 +111%。市场交易的却是 “投入能否换出利润” 的忧虑,资本支出高增而自由现金流恶化的公司被大规模抛售。特别是Google核心搜索广告收入同比仅 +12%,增速明显放缓;公司坦诚AI“变现水平较低”,正在拖累传统搜索广告收入。业绩公布后创上市后单日最大跌幅。英特尔(INTC)当季业绩不错,但业绩指引远低于预期,特别是2027年自由现金流仍预计无法转正,引发市场大规模抛售,暴跌30%。引爆费城半导体(SOX)大规模普跌。AI资本开支高增的叙事崩塌。

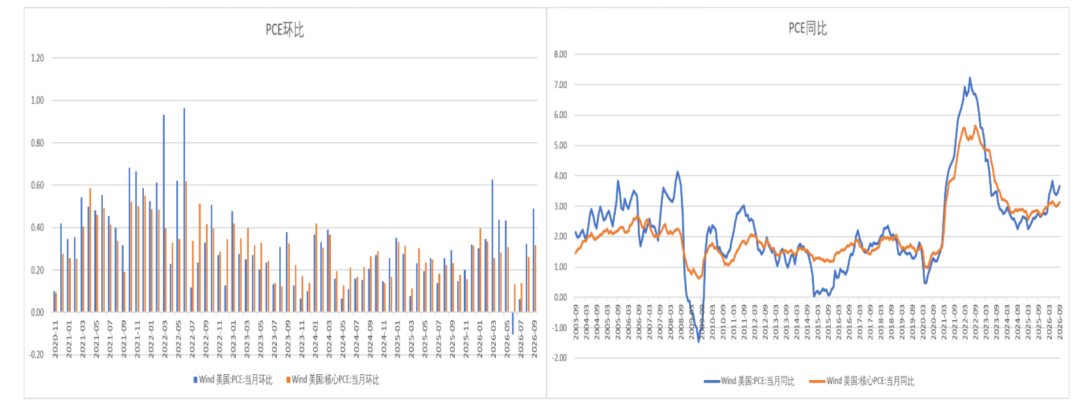
美国PCE增速
2026 年 9 月 PCE:整体 PCE 同比 3.6%、环比 0.5%;核心 PCE 同比 3.1%、环比 0.3%,全部符合市场预期,但较 8 月反弹,是近四个月高点,距离美联储 2% 目标仍明显偏高。
美国三季度GDP
美国三季度实际 GDP 折年率增速3.4%,高于二季度 2.2%、略超预期,内需很强,主线是消费(883434) + 企业非住宅投资(AI 算力资本开支)双拉动,私人内需最终销售 4.9%,经济内生需求偏热。

中国PMI
制造业 PMI 49.3(前 50.1)、非制造业 49.7(前 50.2)、综合 PMI 49.7(前 50.7),全部回落至荣枯线以下。

PMI新订单
制造业新订单、新出口订单都偏弱;服务业建筑业是拖累项,开工偏弱。

主要产业PMI
高技术产业、装备制造业高位回落。

上周短期资金继续转为流入,主要是主动ETF基金发行,ETF保持较大流入,两融继续大额流出,IPO显著受限,产业股东首次转为增持,大宗交易继续低迷,公司回购增加。
股指期货方面前十会员净空单减少,股指贴水维持稳定。
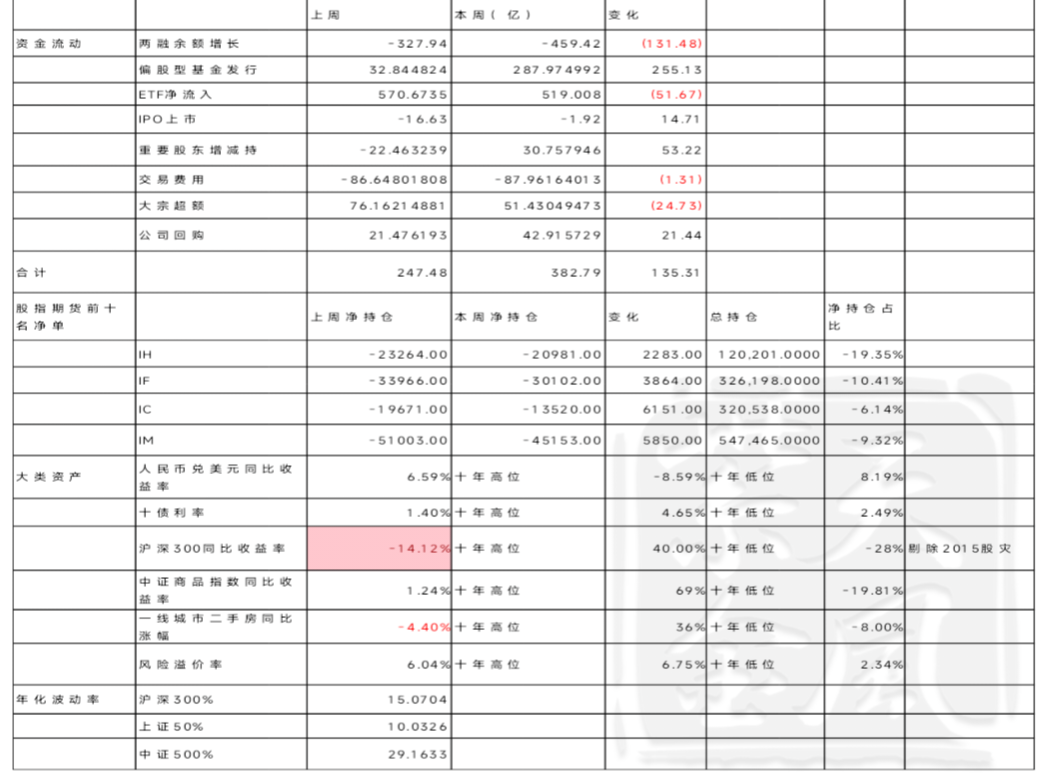


IH前十会员净单占比显著减少,平均基差贴水维持高位,套保盘明显减仓。

数据来源:紫金天风期货
IF前十名会员净空单占比低位大幅下降,平均基差贴水维持高位,套保盘减仓。

数据来源:紫金天风期货
IC前十会员净空占比回升,平均基差贴水减少,保值盘有所回升。

数据来源:紫金天风期货
IM前十会员净空单占比迅速回落,平均基差贴水减少,套保盘大幅减仓。
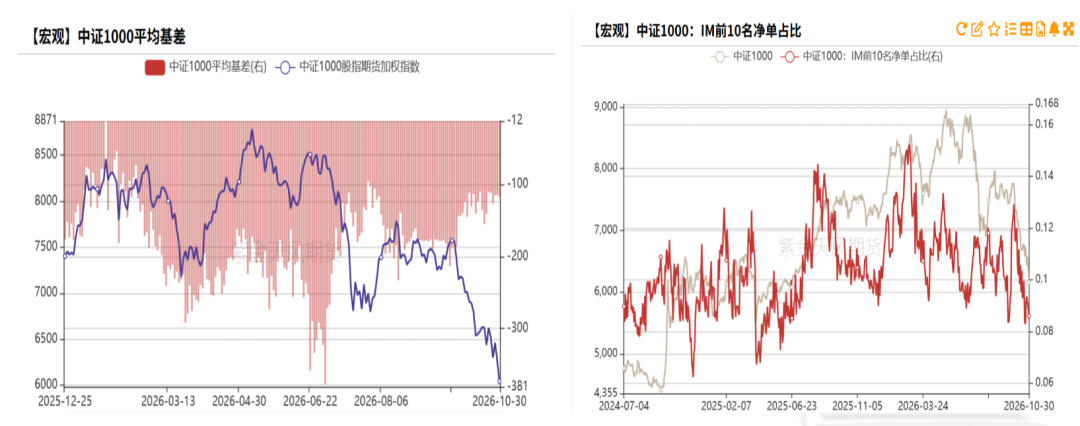
数据来源:紫金天风期货

十年期国债利率1.64%,十年风险溢价率分位数83%,股指风险溢价率处于偏高,股市相对债市明显占优。

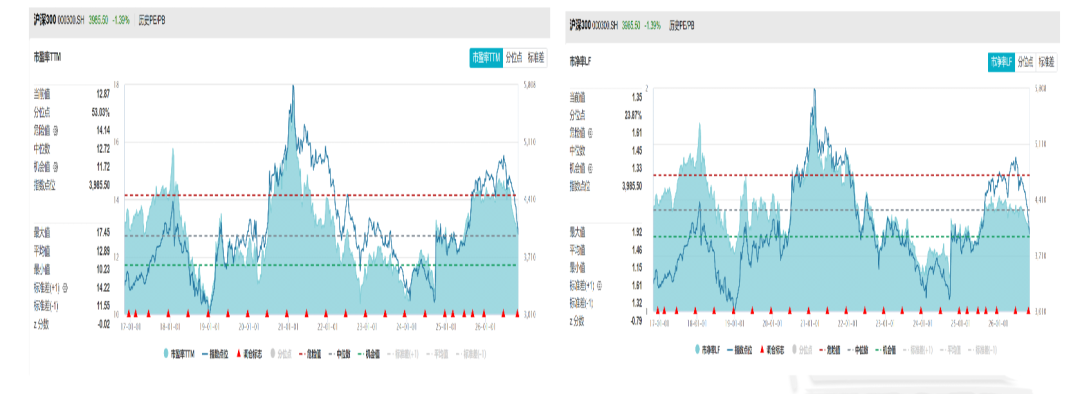
沪深300(399300)PE十年分位点52%,PB分位点23%,处于中低位。
上证50(1B0016)PE十年以来分位点66%,PB分位点57%,处于历史中位。

中证500(399905)PE注册制改革以来PE分位点56%,PB分位数52%,处于中位。

中证1000(399852)PE注册制改革以来分位点37%,PB分位数11%,估值中低位。

全A注册制以来估值PE分位数56%,PB分位数30%,处于中位的水平。
科创50(1B0688)注册制以来估值剔除负值PE分位数47%,PB分位数50%,处于中高位的水平。

创业板
创业板指(399006)注册制以来估值PE分位数4.5%,PB分位数17%,处于低位的水平。
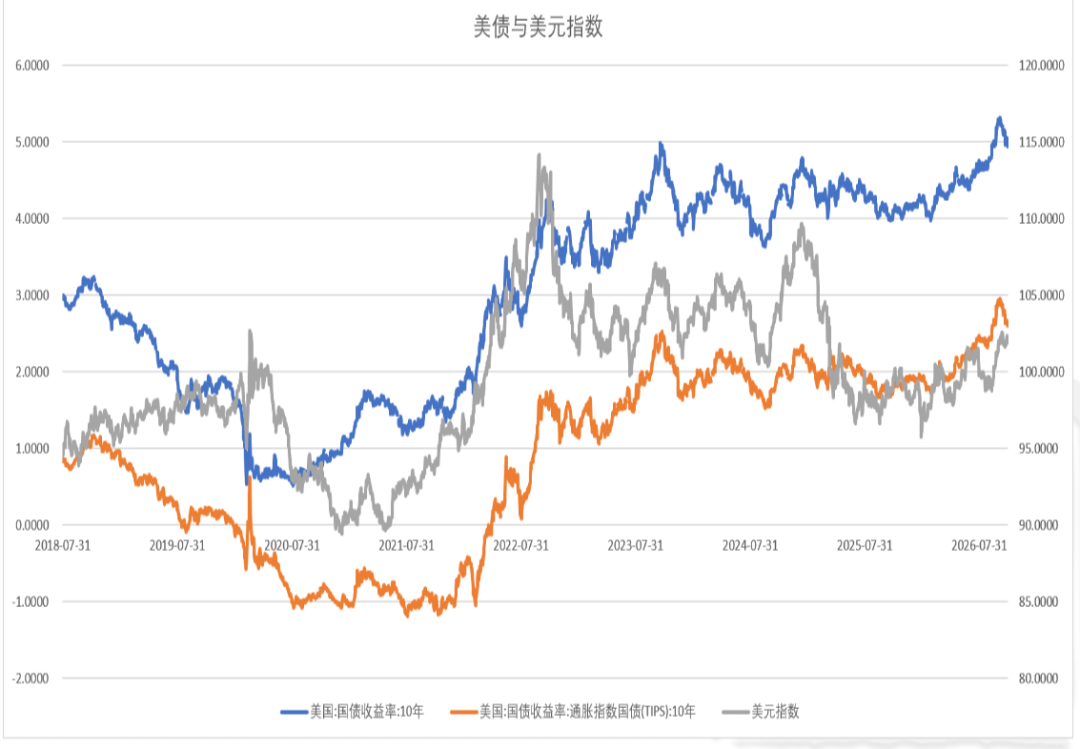
10年期美债利率4.94%,恒生指数以中美10年期国债平均收益率计算风险溢价率有所改善。


美股估值处于历史较高位,SP500市盈率三十年分位数71%,市净率分位数36%。

美十年期国债利率、实际利率高位回落,美元偏强。
美高收益企业债利差高位震荡,甲骨文(ORCL)CDS再度回升,美债利率回落,利差回升,显示强烈的避险交易。


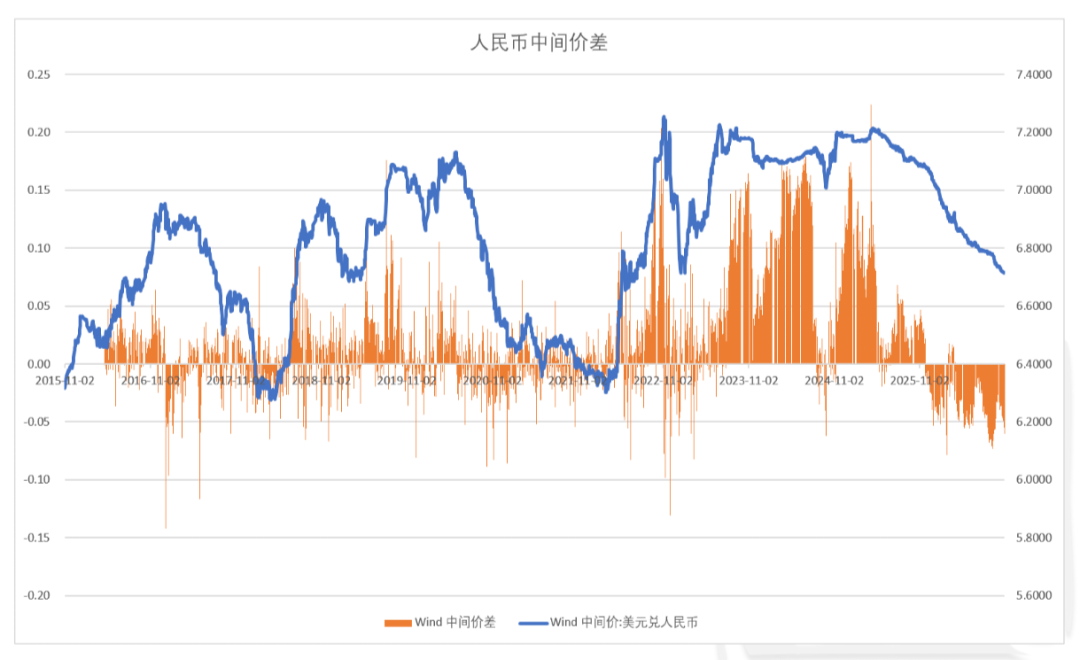
人民币兑美元维持升值趋势,市场价较中间价偏强。
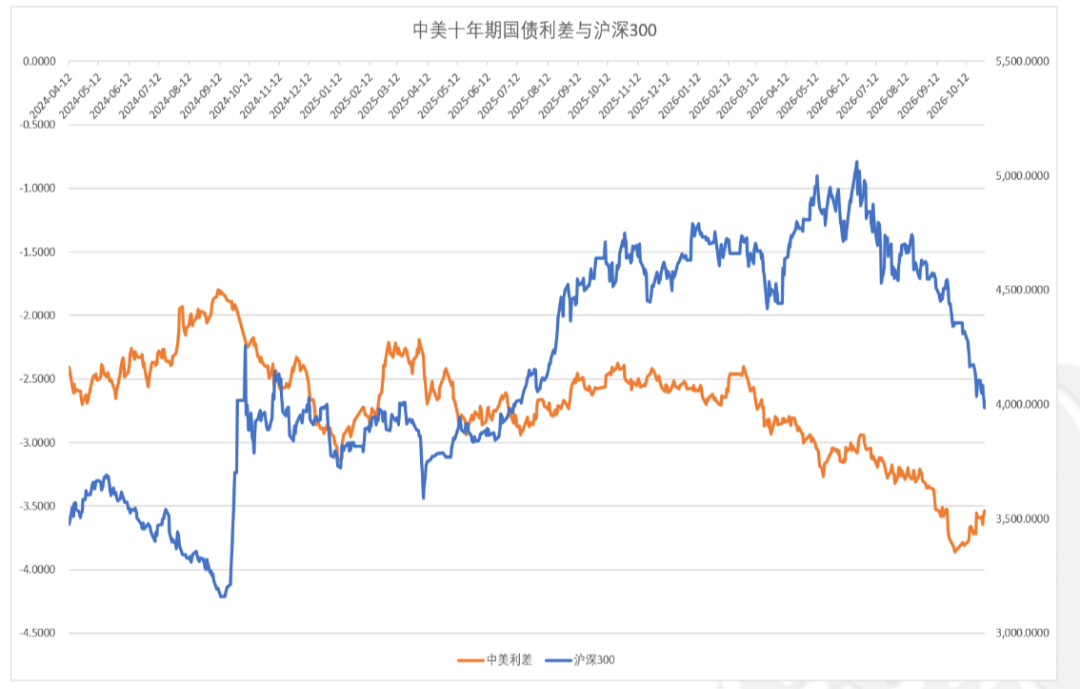
中美十年期国债利差开始缩小,主要是美债利率回落。
上周十年期国债期货价格继续上行,中证商品指数(850001)回落,期货情绪指数持续下降。原油、化工(850102)板块继续领涨,贵金属(881169)板块领跌,黄金现货一度跌破4000大关,有色维持震荡,黑色继续低迷。整体上只有原油产业链受益于中东局势表现强势,其他多数品种下跌。
中证1000(399852)与沪深300(399300)的比值下行,成交量占比回到中性的水平。

中证1000(399852)波动率偏高。

换手率
全A指数换手率明显回升。

修正主动买盘显著增加,但指数继续下行,出现少见的背离。

五日大宗交易成交额51亿,活跃度回落。

两融余额周度转为流出459亿,融资交易占比处于低位。

股票型ETF份额呈现流入520亿。
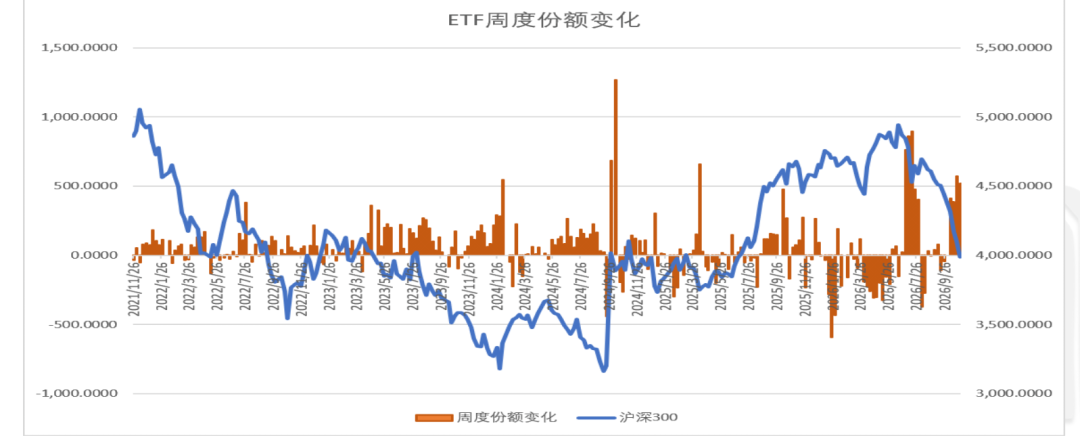
指数ETF净申购居前的是沪深300(399300)、A500、创业板等宽基指数,护盘资金较上周有所减少。主要流出是的半导体(881121)行业ETF。

新成立偏股基金发行规模上周增287亿,主动ETF基金集中发行。

周度上市金额2亿,IPO过会融资32亿。IPO处于较低水平。

上周产业资本转为增持30亿。
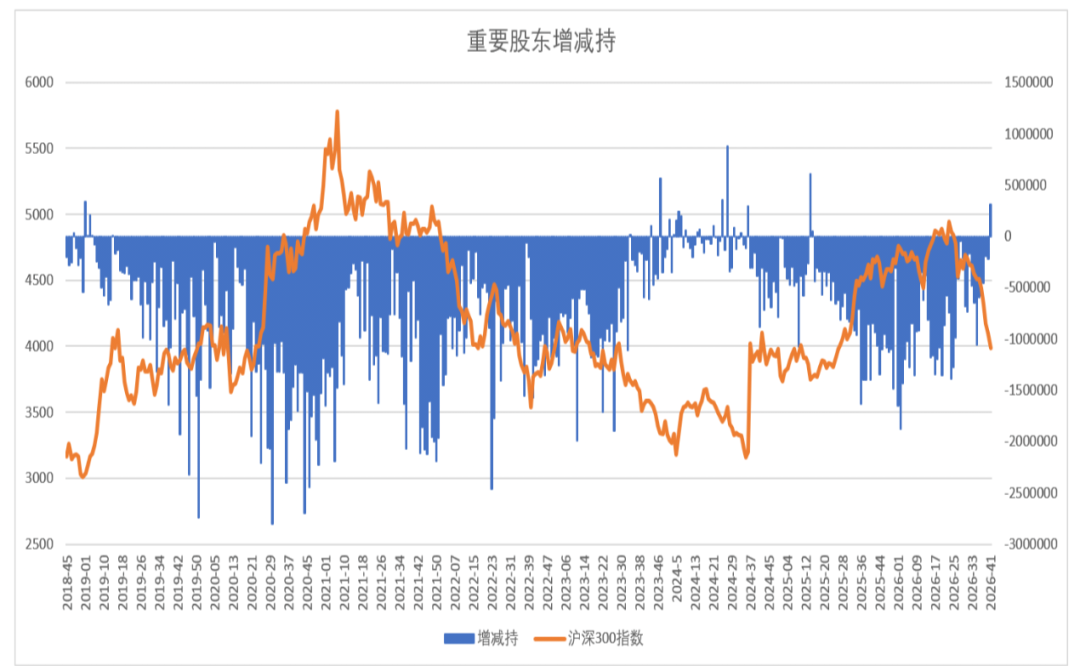
2026年12月解禁规模大幅回升,仅次于7月份。

上市公司周度回购43亿。

上周市场行业表现上石油石化、保险、银行领涨,硬件设备、半导体(881121)、软件领跌,是典型的避险交易。

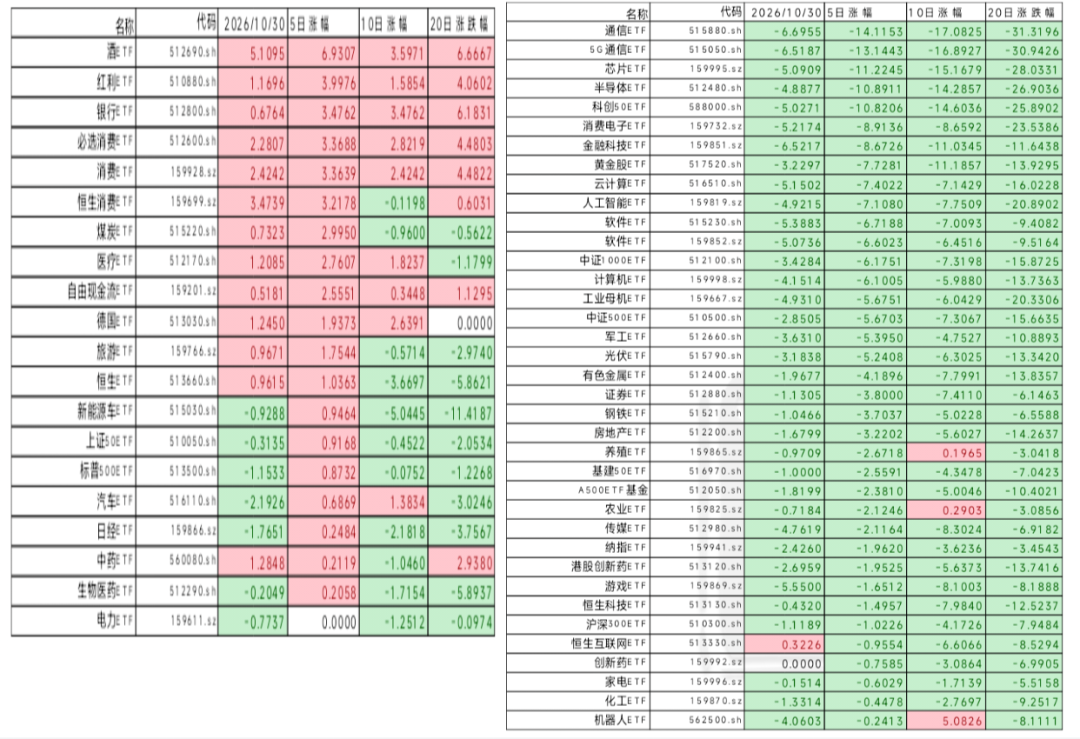
上周ETF市场酒、红利、银行等ETF领涨,通信、芯片、半导体ETF(512480)领跌。
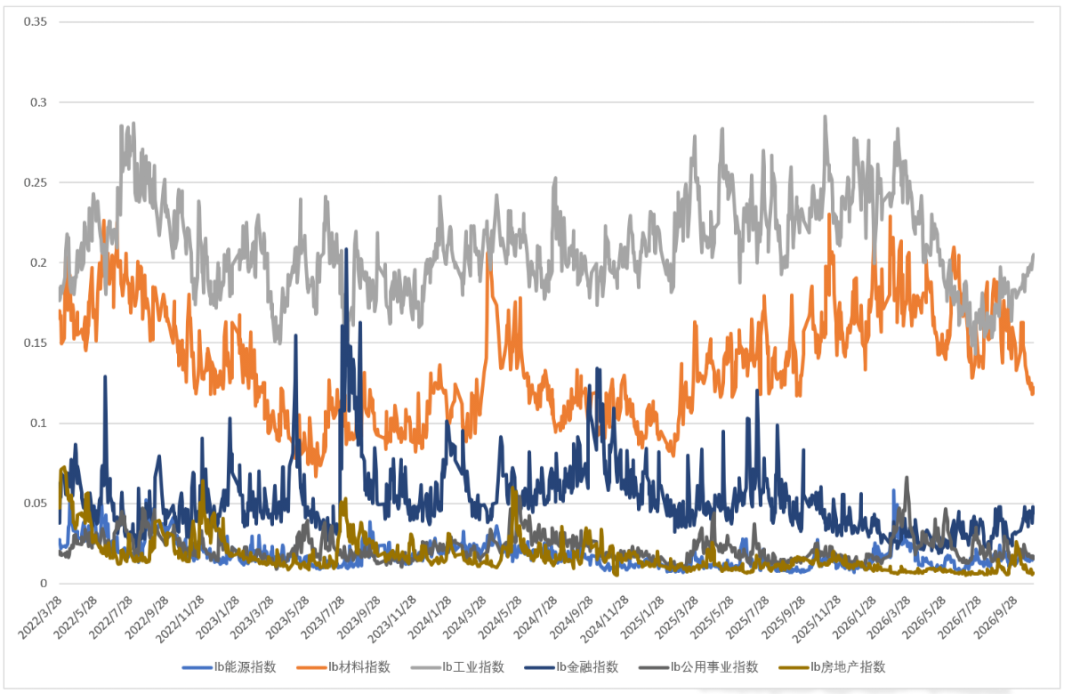
上周A股传统行业成交占比当中工业、金融成交占比回升,材料行业成交占比持续下降,公用事业、能源(850101)行业表现稳定,房地产(881153)成交占比回到低位。
新经济行业中信息技术行业、新能源(850101)小幅下降,医疗保健维持稳定,可选消费(883434)、日常消费(883434)成交占比回升。


