


持有沪深300ETF(510360),怎么快速上手股指期货、股指期权这些对冲工具?
从"只会拿住"到"能防一手"——300ETF持有者的对冲工具入门路线图。
很多朋友的处境是这样的:手里拿着沪深300ETF(510360),涨的时候挺开心(KXIN),一到回调就开始纠结——卖吧,怕卖飞、怕踏空;不卖吧,看着账户缩水又睡不踏实。其实还有第三条路:不卖ETF,用对冲工具给持仓“上一份保险”或“系一根安全带”。这篇按“看得懂→会算账→敢下手”的顺序,把股指期货、沪深300(399300)股指期权讲清楚,文末附一份可以直接打勾的学习小清单。
一、先问自己:你到底在怕什么?
对冲不是"看空",而是管理你不想承受的那部分风险。工具没有好坏,只有匹配不匹配。先对号入座:

一句话:先确定要对冲多少、对冲多久,再选工具。工具选错,比不对冲更难受。
二、两类工具速览:股指期货vs期权
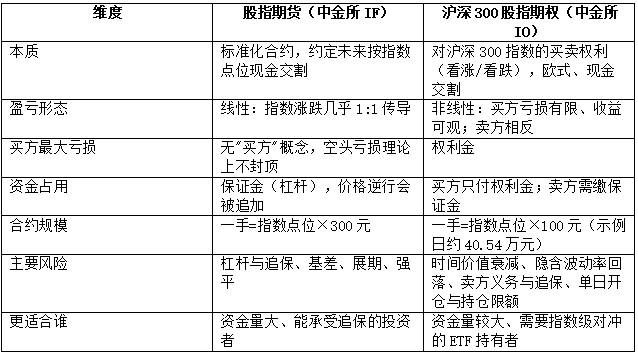
补充两个必须记住的规则要点(以交易所最新合约文本为准):
.股指期货IF:合约乘数每点300元;最小变动价位0.2点(一跳=60元);合约月份为当月、下月及随后两个季月;交易时间9:30—11:30、13:00—15:00;涨跌停板为上一交易日结算价的±10%;最后交易日为到期月第三个周五;现金交割;交易所最低交易保证金为合约价值的8%,并可动态调整,期货公司通常在此基础上加收。
.沪深300(399300)股指期权(IO):合约乘数每点100元;分看涨与看跌两类;欧式行权,买方只能在最后交易日当天行权;最后交易日为到期月第三个周五,行权时由交易所按交割结算价现金交割,交割结算价为最后交易日标的指数最后2小时的算术平均价;最小变动价位0.2点(一跳=20元);合约月份为当月、下2个月及随后3个季月;交易时间9:30—11:30、13:00—15:00;涨跌停板为上一交易日沪深300(399300)指数收盘价的±10%;买方付权利金、卖方收权利金并缴纳保证金;不设备兑开仓制度;有单日开仓限额与持仓限额。
三、算一笔账:一手工具到底"管"多少钱?
下面用真实行情做示例计算,指数点位取自2026-11-06收盘(真实成交价口径):沪深300(399300)指数收盘4,054.28点。这些数字只用于演示计算方法,不代表当前价格。

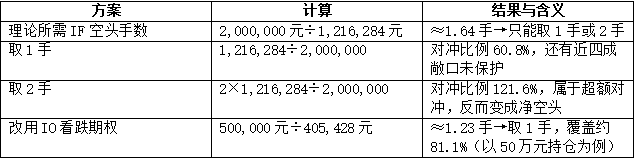
关键结论:一手IF≈121.63万元,一手IO≈40.54万元。对几十万量级的个人持仓来说,期指的“最小颗粒”太大,很难精准匹配;股指期权一手40万元出头,颗粒度约为期指的三分之一,匹配精度明显更好,而且买方只需支付权利金、不占用保证金、不会被追保。
对冲比例示例一:持有200万元沪深300ETF(510360)(约484,966份)
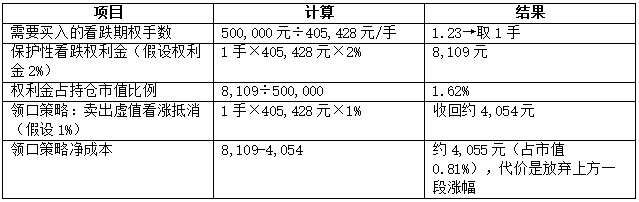
对冲成本示例二:给50万元持仓买"保险"要花多少?
以下为示意假设(权利金按名义价值的2%计,卖出虚值看涨按1%计),不是市场报价;实际权利金随行权价、到期日、隐含波动率大幅变化,请以当时盘面为准。
四、三条最常用的对冲路径路径1:股指期货空头套保(对冲下跌,线性、成本相对低)
做法:持有沪深300ETF(510360)+卖出开仓IF。指数下跌时,ETF亏损、期货空头盈利,两边相互抵消。
对冲比例:按名义价值折算手数,注意取整带来的不足对冲或超额对冲。
展期(移仓换月):合约到期前把空头从近月换到远月,换月价差就是额外成本或收益。
基差:期货贴水时做空更"划算",升水时要额外承担成本;基差不是固定的,会波动。
保证金纪律:建议预留所需保证金的1.5-2倍现金,避免上涨行情中被追加甚至强平。
适合:资金量较大(一般100万元以上)、已开期货账户、能承受追加保证金的投资者。路径2:买入看跌期权(保护性看跌,“买保险”式对冲)
做法:持有沪深300ETF(510360)+买入IO看跌期权(Put)。指数大跌时看跌期权升值补偿ETF亏损;指数上涨时只损失权利金,ETF收益基本保留。
最大亏损已知:买方最多亏掉权利金,不需要追加保证金,心理压力最小。
两个选择:行权价=保险的"起赔点"(越接近平值越贵、保护越早);到期日=保险期限(越长越贵)。
成本变量:隐含波动率高时"保费"贵,市场恐慌时买保险最不划算,宜提前布局。
时间价值:越临近到期衰减越快,不要指望"到期前还能原价卖掉"。
适合:怕大跌但不想卖出、希望“亏损有底”的持有者。对资金量达到股指期权适当性门槛的个人投资者来说,这是最常用的期权对冲路径。路径3:卖出看涨期权(“收租金”式增强,风险不对称需谨慎)
做法:持有沪深300ETF(510360)+卖出IO看涨期权(Call),收取权利金。特别注意:中金所股指期权不设备兑开仓制度,卖出看涨属于没有现货锁定的义务仓,必须缴纳保证金。
这是收益增强,不是下跌保护:跌的时候只多了权利金这一层薄垫,同时你还要承担卖方的保证金占用。
指数上涨超过行权价时,期权会被行权,你要按交割结算价与行权价的差额现金赔付;ETF那头的上涨能部分抵消,但你需要提前准备履约资金,并承担保证金被追加的风险。
进阶:领口策略=买看跌+卖看涨,用卖看涨收的权利金抵一部分权利金支出,代价同样是放弃上方收益。
适合:判断震荡市、能承受卖方保证金与履约风险的投资者。由于不能备兑,这条路径的风险明显高于ETF期权备兑,新手建议先只做买方。
五、上手前要过的门槛(别忽略这一步)
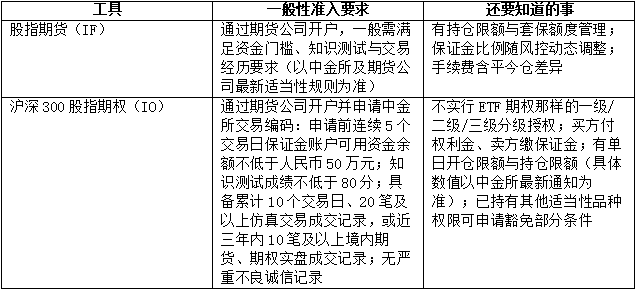
无论走哪条路,都请先开模拟盘,把开仓、平仓、到期、行权、被行权、展期各走一遍,再上实盘。具体门槛、流程、保证金与手续费,以中金所及你所使用的期货公司最新公告为准。
六、给300ETF持有者的学习小清单(可直接打勾)

七、清单逐条详细解读第1项|搞懂合约与规则:先当"抄写员",再当交易员
很多人亏钱不是因为方向错,而是因为不知道自己手里那张合约什么时候到期、跳一下值多少钱。建议拿张纸,把下面这些要素抄一遍:
股指期货IF:合约乘数300元/点;最小变动价位0.2点(一跳=60元);合约月份为当月、下月及随后两个季月;交易时间9:30—11:30、13:00—15:00;涨跌停±10%;最后交易日为到期月第三个周五;现金交割;交易所最低交易保证金为合约价值的8%(可动态调整,期货公司会上浮)。
沪深300(399300)股指期权IO:合约乘数每点100元;看涨/看跌两类;到期月份与行权价序列;欧式行权,仅最后交易日当天可行权;交割结算价为最后交易日标的指数最后2小时的算术平均价;涨跌停板为上一交易日沪深300(399300)指数收盘价的±10%;持仓限额与单日开仓限额;卖方需缴保证金,不设备兑开仓。
四个自检问题(答不上来就回去翻规则):
一手IF现在值多少钱?一手IO值多少钱?
指数跌1%,我的ETF亏多少、对冲头寸赚多少?
我持有的合约哪天到期?到期那天是自动现金交割还是需要我操作?
如果我什么都不做,到期会发生什么?
三个必会公式:
名义价值:IF=指数点位×300元;IO=指数点位×100元。
对冲手数=需要对冲的ETF市值÷一手名义价值,再按整数取整。
对冲成本:期权买方=权利金+手续费;期指=保证金占用+手续费+基差损耗+展期价差。
两个最容易算错的地方:
把股指期权当成ETF期权来算。IO不看ETF价格和基金份额,只按指数点位×每点100元计算,指数4,054.28点时一手≈405,428元(约40.54万元);指数变化后这个数会跟着变。
忘了保证金是动态的。期货价格逆行时保证金占用上升,账户可用资金不足就会被要求追加,处置不及时会被强制平仓。
动手练习:拿你自己的真实持仓,写出三行字——“若用期指需___手;若用IO看跌需___手;权利金大约占市值___%”。写完这一页,你已经超过大多数只看行情不动笔的人。第3项|用模拟盘走完整流程:把六个动作亲手做一遍
模拟盘的价值不在"赚模拟的钱",而在让手指和大脑熟悉操作路径。至少完整走一遍这六个动作:
买入开仓(做多看跌或看涨,体会权利金支出)。
卖出平仓(提前了结,体会时间价值与波动率的影响)。
卖出开仓(体会保证金占用与义务在身的感觉)。
买入平仓(了结空头义务)。
到期处理(现金交割、行权、被行权各会遇到什么)。
移仓换月(展期时近月与远月的价差成本)。
建议每笔都记录:开仓时间、合约代码、行权价、到期日、权利金/成交价、平仓原因、盈亏。攒够10笔以上再看统计,别用一两笔的结果下结论。
提醒:模拟盘没有真实情绪,也几乎没有滑点和冲击成本。实盘请从最小单位(1手)开始。第4项|建立风控与纪律:写一张"对冲计划书"
对冲最大的敌人是"临时改主意"。计划书不必长,但这七项要写清楚:

三条纪律:
对冲不是为了赚方向的钱。一旦你开始盼着大跌,它就已经变成投机了。
不要为了省权利金长期滚动买深度虚值期权——单次便宜,长期累计成本很高且经常“白交”。
卖看涨就要接受被行权赔付的结果,而股指期权不能备兑、还要缴保证金;不能接受,就别卖。
起步规模:1手IO,或在资金允许时的1手IF。目标不是赚钱,是验证“我的对冲流程能不能跑通”。
每次复盘看四个数:
对冲有效性=(ETF盈亏+衍生品盈亏)÷ETF盈亏,越接近0说明波动被抵消得越多。
权利金占比=权利金÷持仓市值,长期高于某个水平就要重新评估策略。
实际回撤vs未对冲回撤:两个数字并排看,才知道保险买得值不值。
执行偏差:计划写的是60%对冲,实际做到多少?偏差原因是什么?
频率:每周记录一次,每月总结一次,连续3个月做一次"是否继续"的评估。
心态提示:对冲一定会有“白交权利金”的时候——行情一路涨,看跌期权归零。这是保险的正常成本,不是失败。就像车险没出险,你不会觉得钱白花了。
八、五个最常见的误区
把对冲做成投机:开了空单就盼跌,涨了又急着砍对冲,最后现货和衍生品两头挨打。
只看方向,忽略基差和时间价值:期指的贴水/升水、期权的时间价值衰减,都会实实在在吃掉理论收益。
满仓套保不留保证金:一次超预期反弹就可能触发追保甚至强平,对冲变成新的风险源。
长期滚动买深虚值期权:看起来每次都很便宜,一年累计下来的成本可能远超你的预期。
把卖看涨当“无风险增强”:股指期权不能备兑,单边上涨行情里卖方要按差额现金赔付、还会被追加保证金,风险远大于ETF期权的备兑开仓。
九、一页速记卡(可截图保存)
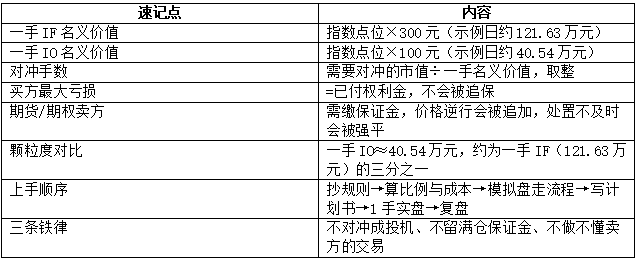
股指期货、股指期权均为杠杆类衍生工具,风险显著高于ETF本身。期货空头与期权卖方存在保证金追加与强制平仓风险,损失可能超过初始投入;期权买方最大损失为已支付的权利金。
本文全部内容为投资者教育与方法说明,不构成投资建议、不构成对任何产品或策略收益的承诺或保证,也不构成对具体买卖时点的推荐。示例计算中的持仓规模、权利金比例均为教学假设,非市场数据。
合约乘数、最小变动价位、保证金标准、手续费、涨跌停板、行权价序列、适当性门槛、单日开仓限额与持仓限额等,以中国金融期货交易所及你所使用的期货公司的最新公告和合约文本为准;文中所述为一般性说明,可能随规则调整而变化。
示例中的沪深300(399300)指数收盘价取自2026-11-06收盘行情(真实成交价口径),仅用于演示计算方法,不代表当前市场价格。


