


【20261109】股指周报:A股抗住美股冲击,市场风格开始转换
核心观点:偏多 美国中期选举后,欧美掀起了反对数据中性建设的高潮。美科技股纷纷暴跌。美债企业利差继续上升,科技股CDS也持续攀升。但是原油显著回落,通胀压力减轻。美就业数据非常强劲,经济支持12月进一步加息。虽然美股市盈率估值显著回落,但是加息周期(883436)和政治环境压力尚未缓解。重点关注本周的CPI数据和Anthropic路演情况。中国股市政策支持加码,股票回购增持再贷款利率下调0.25个百分点至 1%,支持比例100%、期限1年可展期,第三批互换便利(SFISF)1000亿元落地,“护盘式回购”拟纳入破发情形并设回购专项基金;两融风控弹性优化。工具性质从“阶段性救急”转向长期制度安排。短期可直接带来的增量资金约3000亿元。在强烈的流动性支持下,A股抗住了美股暴跌的冲击,市场结构出现分化,对外依赖严重的光通信半导体(881121)继续大跌,但消费(883434)、医疗、新能源(850101)、传媒等表现良好,资金还撤出红利板块,风险偏好增强。后市预计股指继续维持震荡反弹的格局。
估值:中性 十年期国债利率1.58%,沪深300(399300)指数十年风险溢价率分位数72%,股市估值显著优于债市,恒生指数平均风险溢价率回升。沪深300(399300)PE十年分位点65%,PB分位点21%,处于中位。上证50(1B0016)PE十年以来分位点82%,PB分位点44%,中证500(399905)PE注册制改革以来PE分位点62%,PB分位数61%,中证1000(399852)PE注册制改革以来分位点54%,PB分位数15%,万得全A估值PE分位数67%,PB分位数35%,处于中位,科创50(1B0688)PE分位数55%,PB分位数57%,处于中位,创业板指(399006)PE分位数8%,PB分位数19%,估值偏低。
短期资金:偏多 上周短期资金继续转为流入,两融余额流出有所减速,偏股基金发行回落,ETF继续保持大额流入,IPO处于低迷状态,产业股东减持处于低位,大宗交易显著回升,股东回购大幅增加。
股指期货:中性 股指期货方面前十会员净空单再度大幅增加,套保盘显著增仓,IC、IM基差贴水处于中性水平,IF和IH基差贴水处于较高水平。
大类资产:偏空 美十年期国债利率、实际利率高位回落,美元偏强。美国科技股大跌,美高收益企业债利差高位震荡,甲骨文(ORCL)CDS再度回升,美债利率回落,利差回升,显示强烈的避险交易。上周十年期国债期货价格继续上行,中证商品指数(850001)回落,期货情绪指数持续下降。沪镍、白银、玻璃等显著反弹,燃料油、液化气、沥青、原油的大幅下跌。有色、农产品(850200)板块持续阴跌,黑色板块低位震荡。
行业及ETF:偏空 上周市场行业表现上传媒、食品饮料、新能源(850101)领涨,硬件设备、石油石化、银行领跌。主要受美国中期选举民主党全面掌控国会影响,数据中性算力股大跌,新能源(850101)政策看好,石油大跌等事件冲击。非科技股资金流入,游资活跃,同时市场风险偏好有所回升,红利股回落。上周ETF市场恒生消费(883434)、恒生互联网、酒、恒生科技、光伏、传媒领涨,通信、日经、纳指、煤炭ETF(515220)领跌。ETF出现非常明显的风格转换,消费(883434)、新能源(850101)、传媒成为热点,国外ETF大跌,通信ETF(159583)领跌。上周A股传统行业成交占比当中材料行业回升,工业维持活跃,金融板块显著回落,公用事业回升,房地产(881153)继续低迷。新经济行业中信息技术、医疗保健行业维持平稳,新能源(850101)成交占比回升,可选消费(883434)、日常消费(883434)占比小幅回落。
经济数据:偏空 美国10月非农就业人数远超预期,三月均值显著回升,失业率回落到4.1%,劳动参与率和职位空缺数都同时回升,显示美国就业情况非常良好。美国10月PMI处于高位震荡,综合物价指数维持高位,就业指数回升到扩张区间。经济状态支持12月加息。
政策:中性 本周关注美国CPI定调12月加息预期,美联储9位官员12场讲话密集发声。Anthropic启动IPO路演,测试一级市场AI估值底线。
上周短期资金继续转为流入,两融余额流出有所减速,偏股基金发行回落,ETF继续保持大额流入,IPO处于低迷状态,产业股东减持处于低位,大宗交易显著回升,股东回购大幅增加。
股指期货方面前十会员净空单再度大幅增加,套保盘显著增仓,IC、IM基差贴水处于中性水平,IF和IH基差贴水处于较高水平。

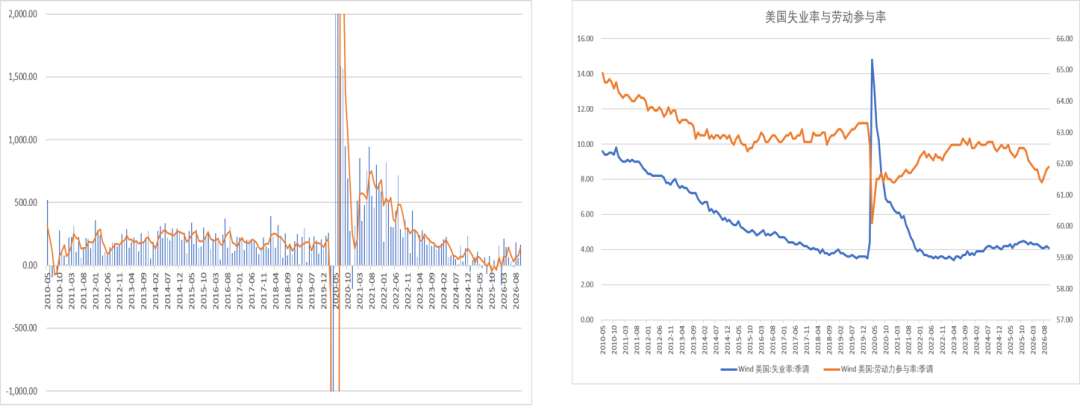
美国就业情况
美国10月非农就业人数远超预期,三月均值显著回升,失业率回落到4.1%,劳动参与率和职位空缺数都同时回升,显示美国就业情况非常良好。
美国PMI综合物价与就业指数
美国10月PMI处于高位震荡,综合物价指数维持高位,就业指数回升到扩张区间。


数据来源: IH前十会员净单占比再度显著回升,平均基差贴水维持高位,套保盘明显增仓。

数据来源:紫金天风期货
IF前十名会员净空单占比大幅回升,平均基差贴水维持高位,套保盘再度增仓。

数据来源:紫金天风期货
IC前十会员净空占比稳定,平均基差贴水减少,保值盘平稳。

数据来源:紫金天风期货
IM前十会员净空单占比迅速回升,平均基差贴水减少,套保盘增仓。

数据来源:紫金天风期货

十年期国债利率1.58%,十年风险溢价率分位数72%,股指风险溢价率处于偏高,股市相对债市明显占优。
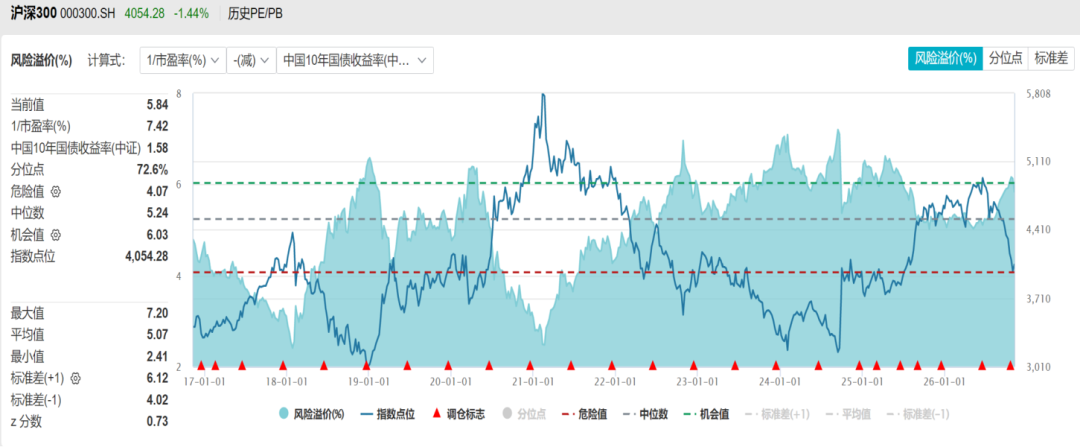
沪深300(399300)PE十年分位点65%,PB分位点21%,处于中低位。

上证50(1B0016)PE十年以来分位点82%,PB分位点44%,处于历史中位。

数据来源:Wind
中证500(399905)PE注册制改革以来PE分位点62%,PB分位数61%,处于中位。

数据来源:Wind
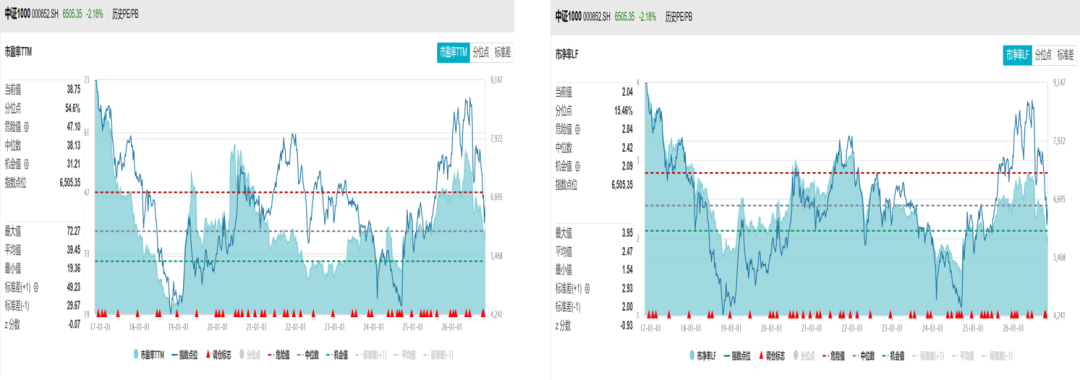
中证1000(399852)PE注册制改革以来分位点54%,PB分位数15%,估值中低位。
数据来源:Wind
万得全A注册制以来估值PE分位数67%,PB分位数35%,处于中位的水平。

数据来源:Wind
科创50(1B0688)注册制以来估值剔除负值PE分位数55%,PB分位数57%,处于中位的水平。

数据来源:Wind
创业板
创业板指(399006)注册制以来估值PE分位数8%,PB分位数19%,处于低位的水平。

数据来源:Wind
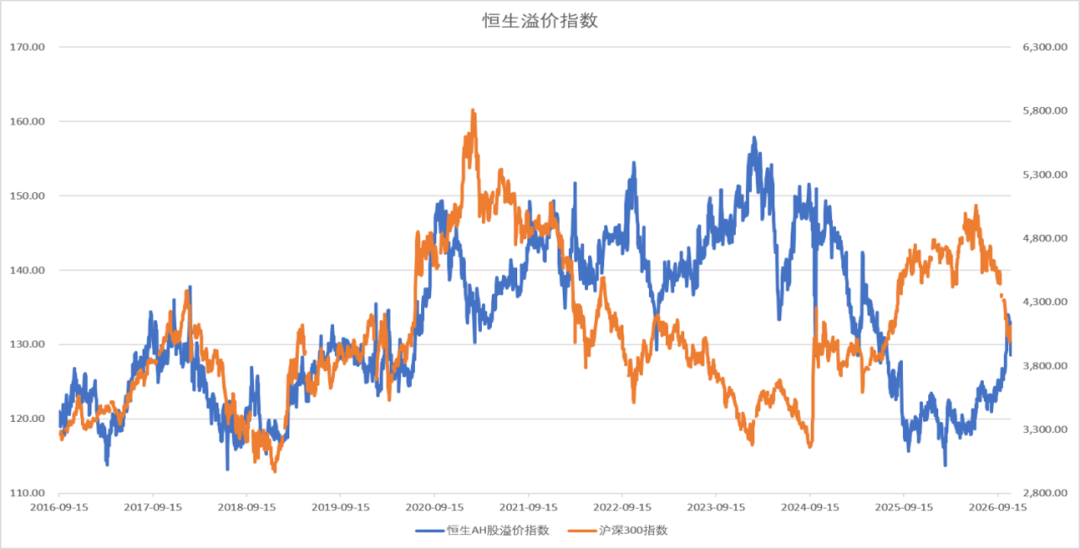
10年期美债利率4.86%,恒生指数以中美10年期国债平均收益率计算风险溢价率有所改善。

数据来源:Wind
数据来源:Wind
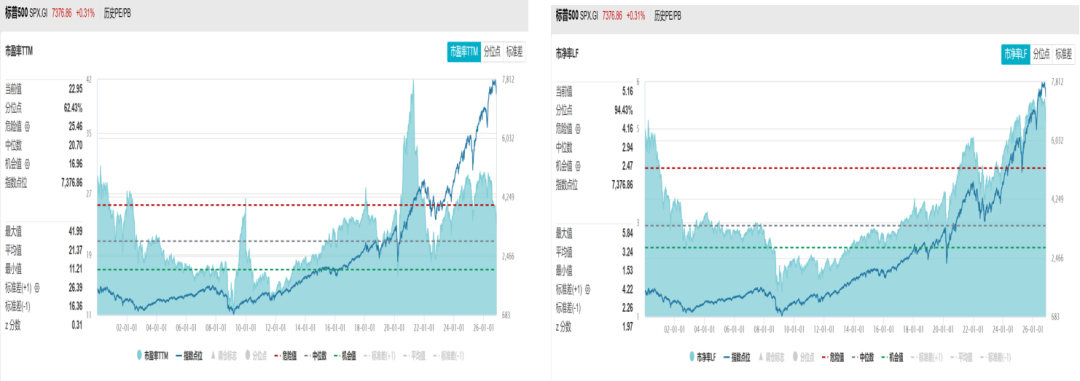
美股估值处于历史中高位,SP500市盈率三十年分位数62%,市净率分位数94%。
数据来源:Wind
美十年期国债利率、实际利率高位回落,美元偏强。

数据来源:Wind
美高收益企业债利差高位震荡,甲骨文(ORCL)CDS再度回升,美债利率回落,利差回升,显示强烈的避险交易。

数据来源:Wind
货币市场7天shibor利率维持历史低位、三个月SHIBOR维持低位,十年期国债利率持续下行。

数据来源:Wind
人民币兑美元维持升值趋势,市场价较中间价偏强。

数据来源:Wind

数据来源:Wind
上周十年期国债期货价格继续上行,中证商品指数(850001)回落,期货情绪指数持续下降。沪镍、白银、玻璃等显著反弹,燃料油、液化气、沥青、原油的大幅下跌。有色、农产品(850200)板块持续阴跌,黑色板块低位震荡。

数据来源:Wind
中证1000(399852)与沪深300(399300)的比值下行,成交量占比回到中性的水平。

数据来源:Wind
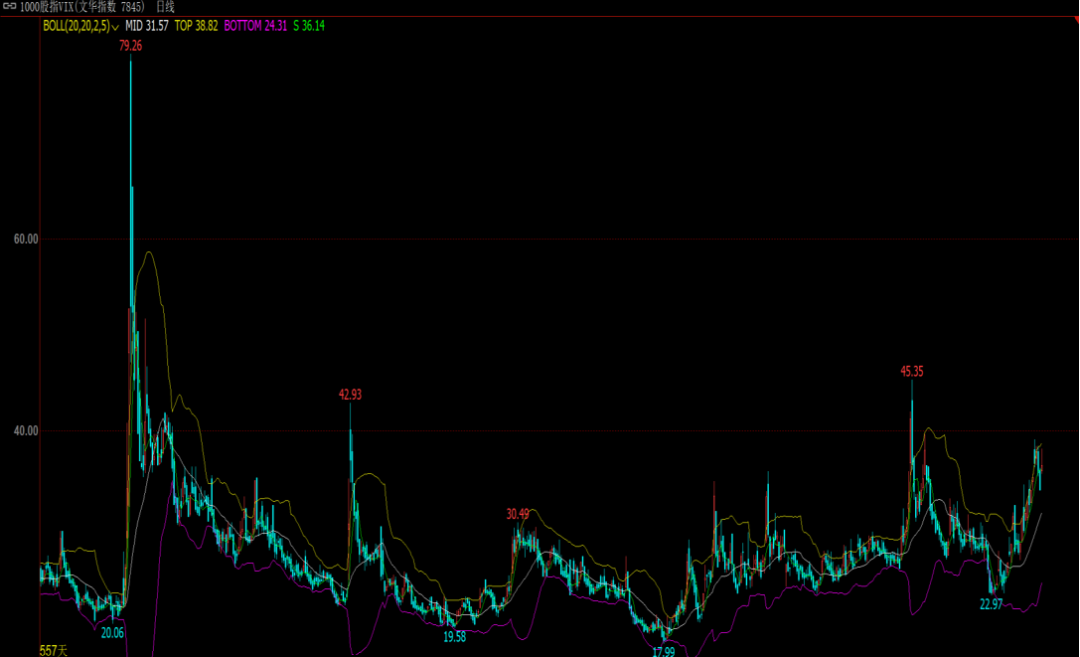
中证1000(399852)波动率偏高。
数据来源:Wind
换手率
全A指数换手率再度回落。

数据来源:Wind
修正主动买盘显著增加,但指数继续下行,出现少见的背离,市场分歧较大。

数据来源:Wind
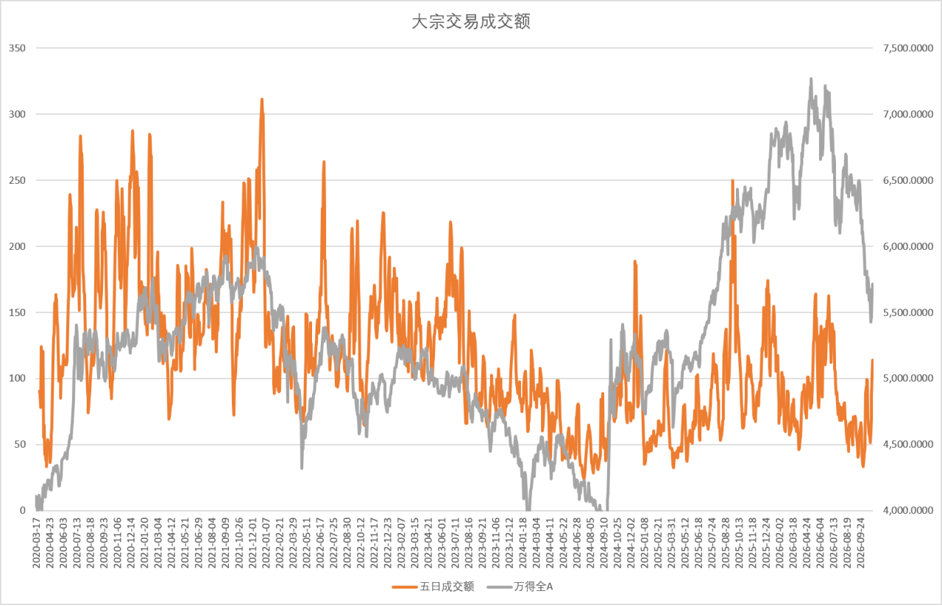
五日大宗交易成交额114亿,活跃度回升。
数据来源:Wind
两融余额周度转为流出367亿,融资交易占比低位回升。

数据来源:Wind
股票型ETF份额呈现流入636亿。

数据来源:Wind
指数ETF净申购居前的是沪深300(399300)、中证1000(399852)、科创50(1B0688)等宽基指数,护盘资金继续增加,主要流出是的证券公司(399975)、科创芯片、红利、半导体设备ETF(159558)等。体现了主要是护盘资金流入为主,市场主动基金仍在观望和减仓。

新成立偏股基金发行规模上周增150亿,基金集中发行减少。

数据来源:Wind
周度上市金额13亿,IPO过会融资6亿。IPO处于较低水平。

数据来源:Wind
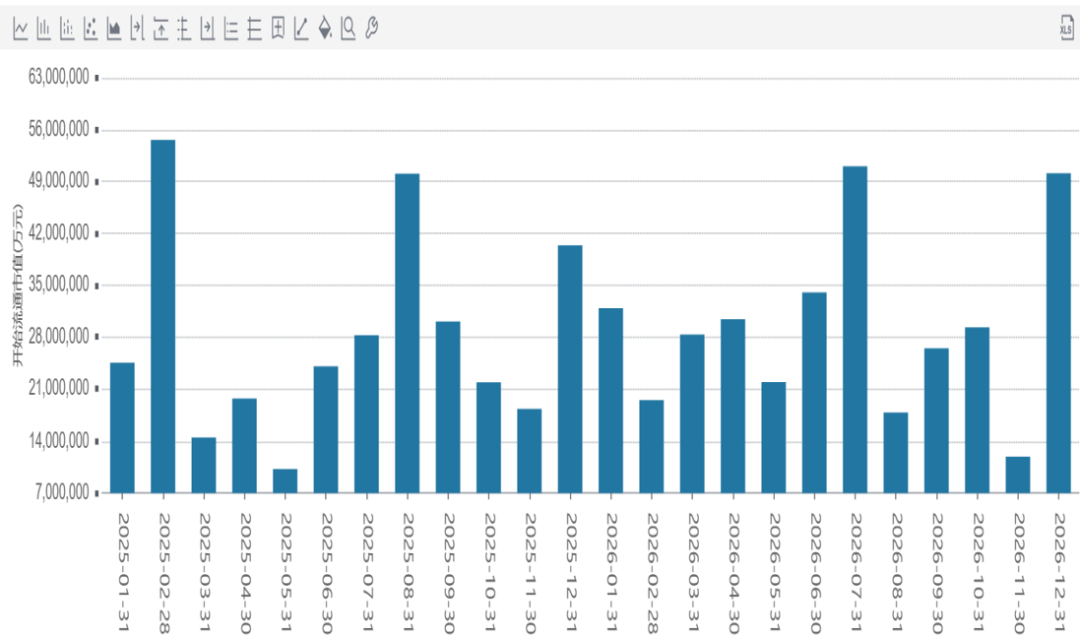
上周产业资本转为减持2.5亿。

数据来源:Wind
数据来源:Wind
上市公司周度回购109亿。

数据来源:Wind
上周市场行业表现上传媒、食品饮料、新能源(850101)领涨,硬件设备、石油石化、银行领跌。主要受美国中期选举民主党全面掌控国会影响,数据中性算力股大跌,新能源(850101)政策看好,石油大跌等事件冲击。非科技股资金流入,游资活跃,同时市场风险偏好有所回升,红利股回落。

数据来源:Wind
上周ETF市场恒生消费(883434)、恒生互联网、酒、恒生科技、光伏、传媒领涨,通信、日经、纳指、煤炭ETF(515220)领跌。ETF出现非常明显的风格转换,消费(883434)、新能源(850101)、传媒成为热点,国外ETF大跌,通信ETF(159583)领跌。

数据来源:Wind
上周A股传统行业成交占比当中材料行业回升,工业维持活跃,金融板块显著回落,公用事业回升,房地产(881153)继续低迷。

数据来源:Wind
新经济行业中信息技术、医疗保健行业维持平稳,新能源(850101)成交占比回升,可选消费(883434)、日常消费(883434)占比小幅回落。


